航天
一个季度208亿美元,太空初创融资创下单季纪录
Seraphim报告显示2026年三季度太空初创企业融资208亿美元,创单季纪录,接近二季度74亿美元的3倍。剔除蓝色起源100亿美元融资后仍达108亿美元,资金集中流向发射、制造与基础设施。

SEARCH
ANALYSIS
航天
Seraphim报告显示2026年三季度太空初创企业融资208亿美元,创单季纪录,接近二季度74亿美元的3倍。剔除蓝色起源100亿美元融资后仍达108亿美元,资金集中流向发射、制造与基础设施。
航天
早期风投机构Space Capital 10月13日发布三季度Space IQ报告:今年全球商业航天私募融资有望史上首次突破1000亿美元,前三季度合计925亿美元,其中纯发射公司58轮融资合计78亿美元创下细分纪录。报告同时指出,中国太空基础设施领域前三季度融资额已达2025年全年的2.7倍,主要由商业卫星制造商的超大额轮次拉动。
时空应用
北斗产业规模迈入万亿级发展阶段,第五届规模应用国际峰会举行并揭牌国际应用合作创新基地。从导航定位工具到时空信息基础设施,北斗正在经历身份转变。
低空经济
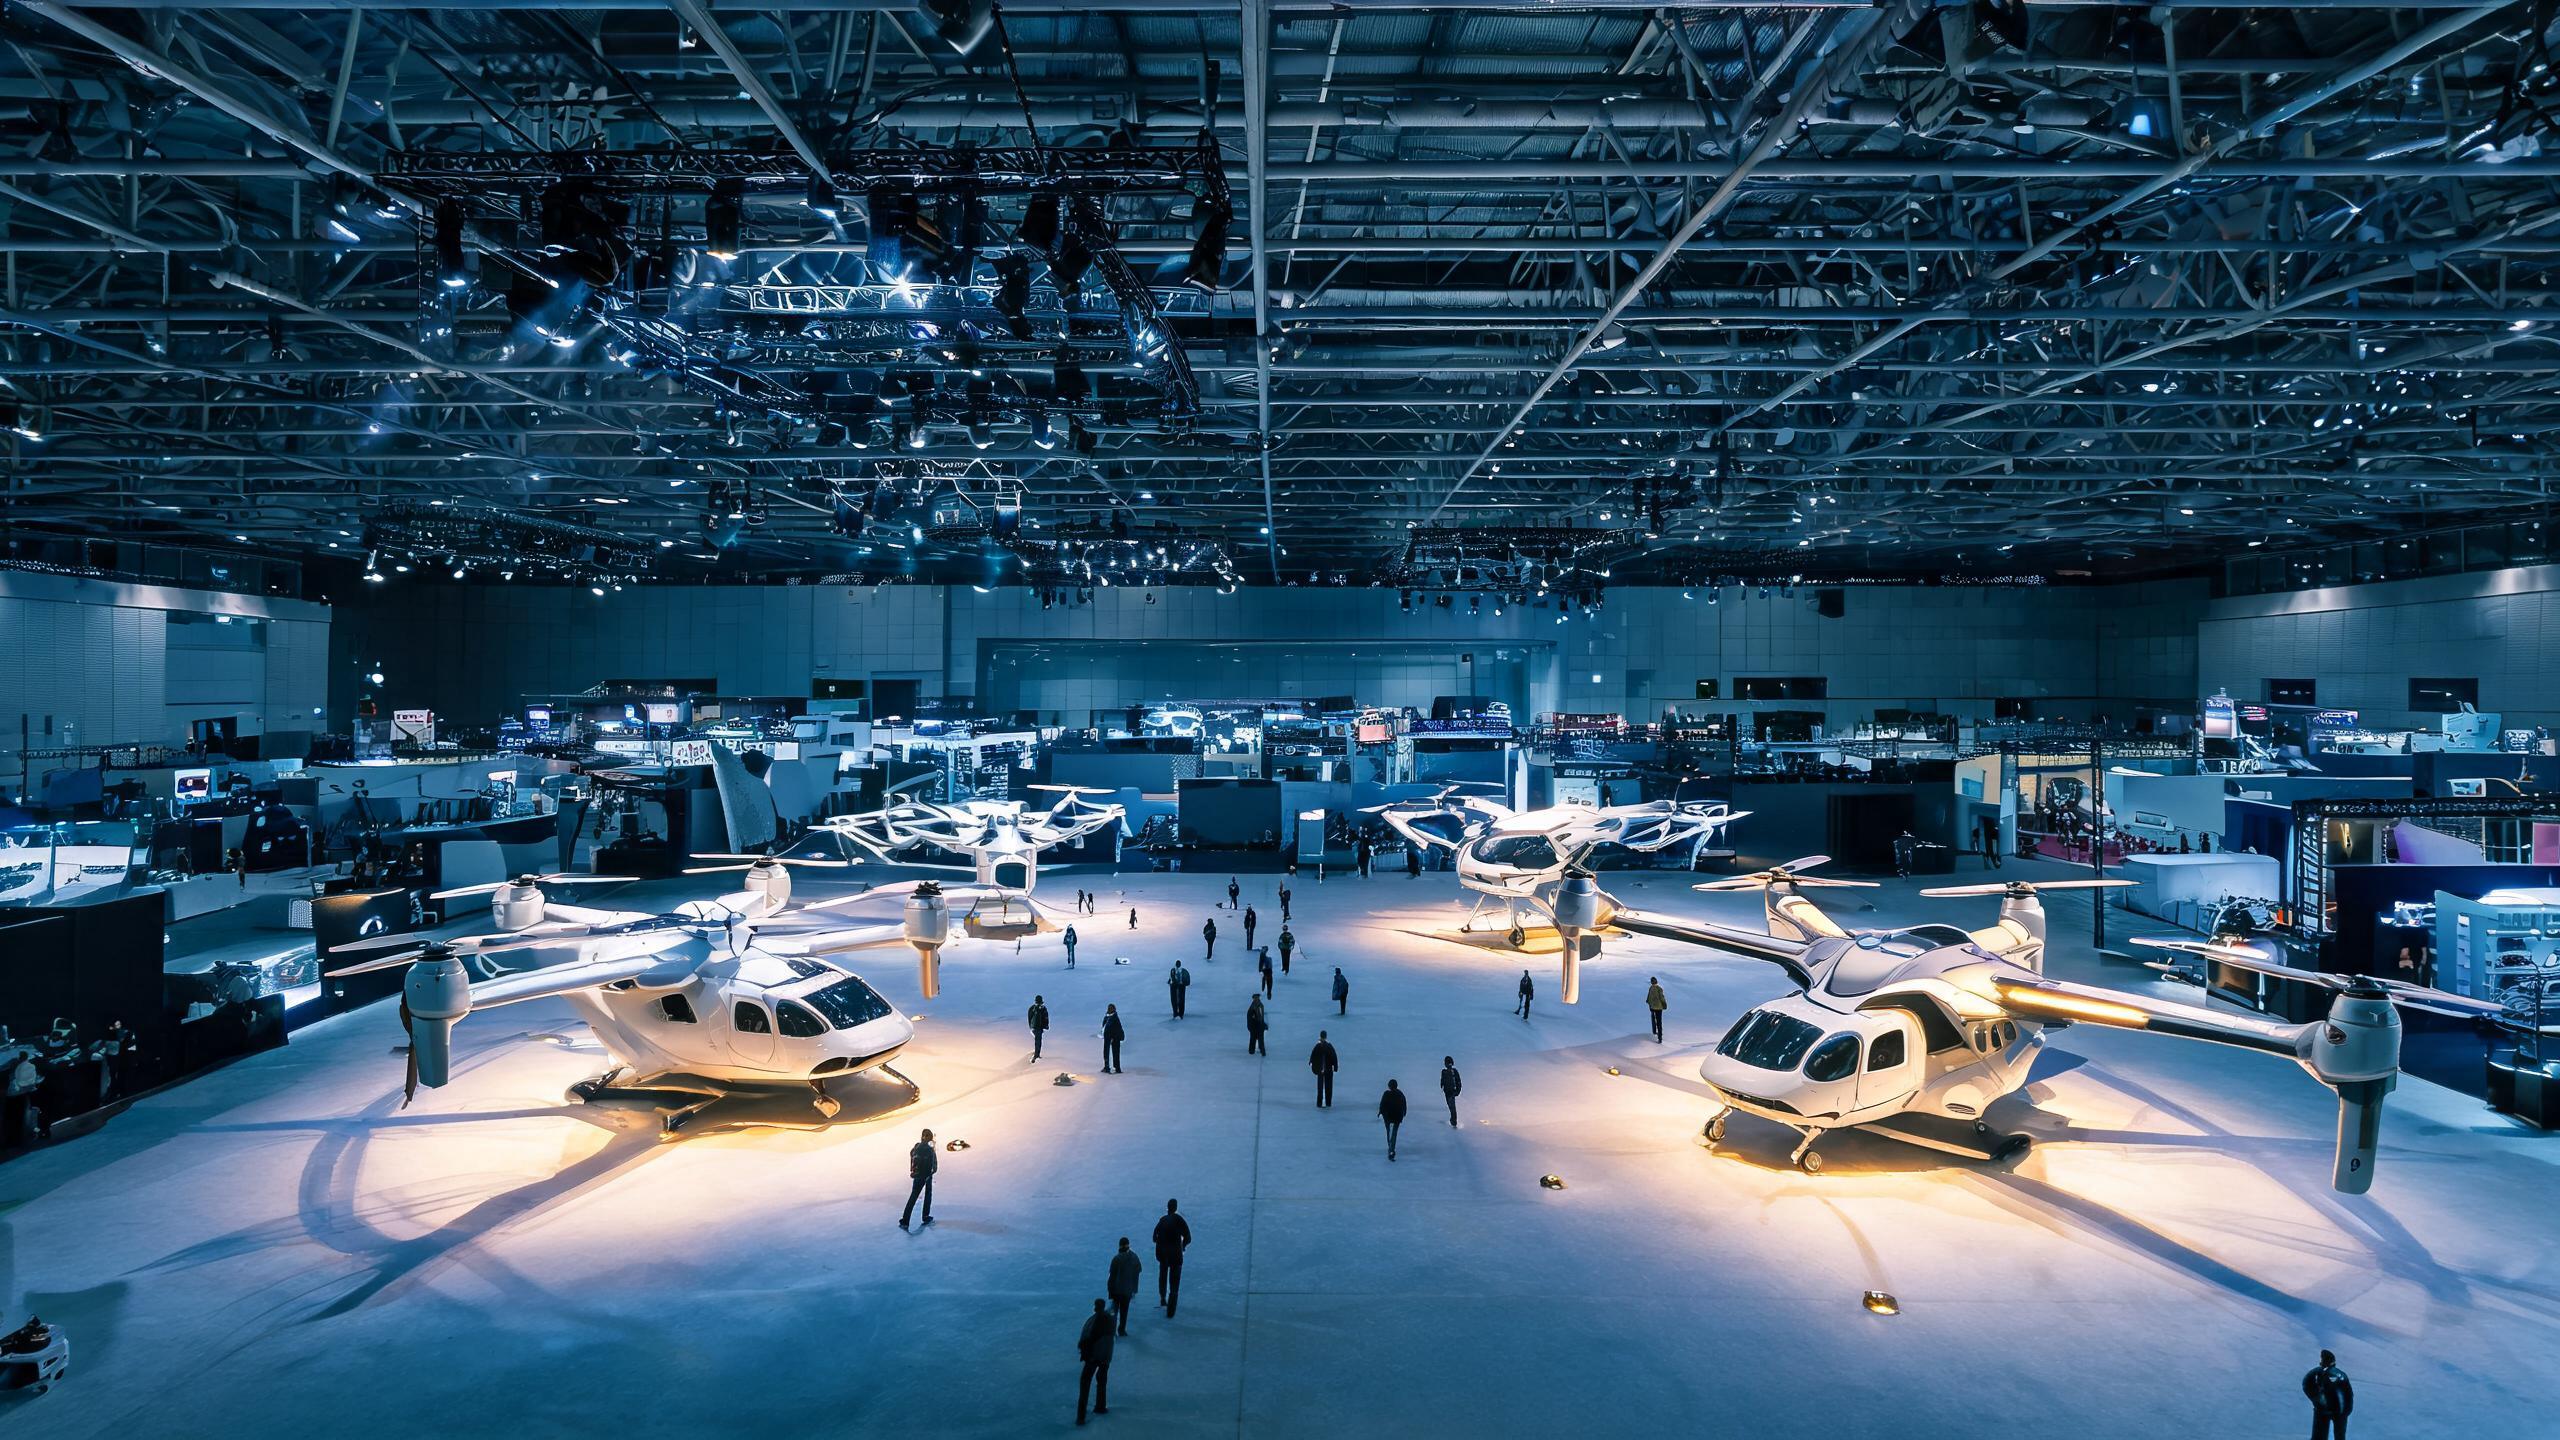
2026第四届未来空中交通暨eVTOL航空器创新大会在深圳举办,汇聚百余家参展企业、超50架全品类飞行器,覆盖载人、物流、陆空两栖等场景。亿航EH216-S、峰飞V2000EM、汇天陆地航母等主力整机集中亮相,但低空经济从展品走向规模化商业运营仍面临适航认证、空域管理、基础设施等多重挑战。
航天
Mach Industries完成6亿美元C轮续募,估值升至37亿美元;资金用于远程打击、反无人机及制造基础设施,收入、订单、股权稀释与现金消耗未披露。
时空应用
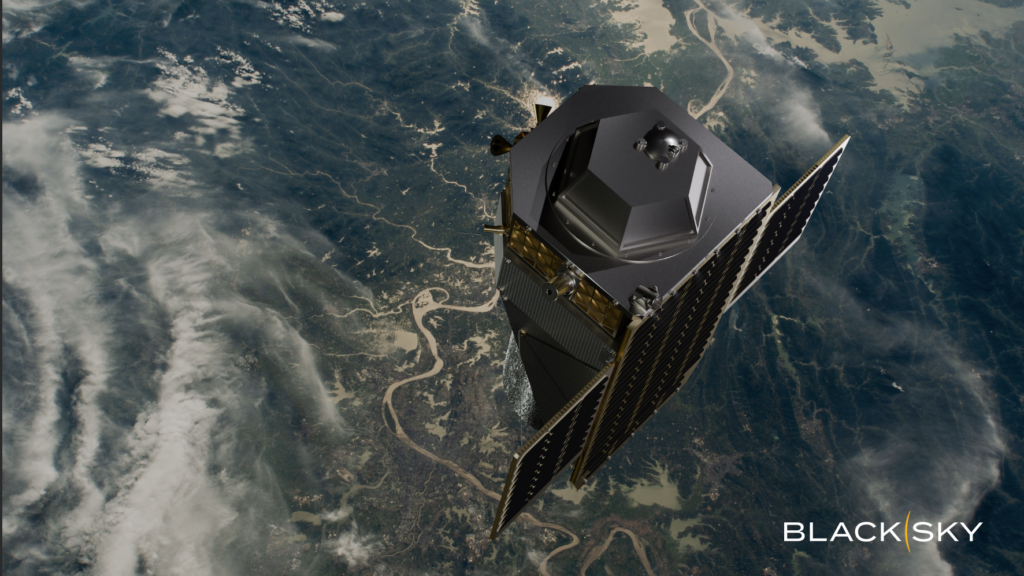
BlackSky被选为一项法阿联合AI卫星基础设施的独家甚高分辨率光学卫星供应方。首期规划50星、项目投资10亿美元,但BlackSky供星数量、合同金额、付款与发射节奏尚未披露。
低空经济
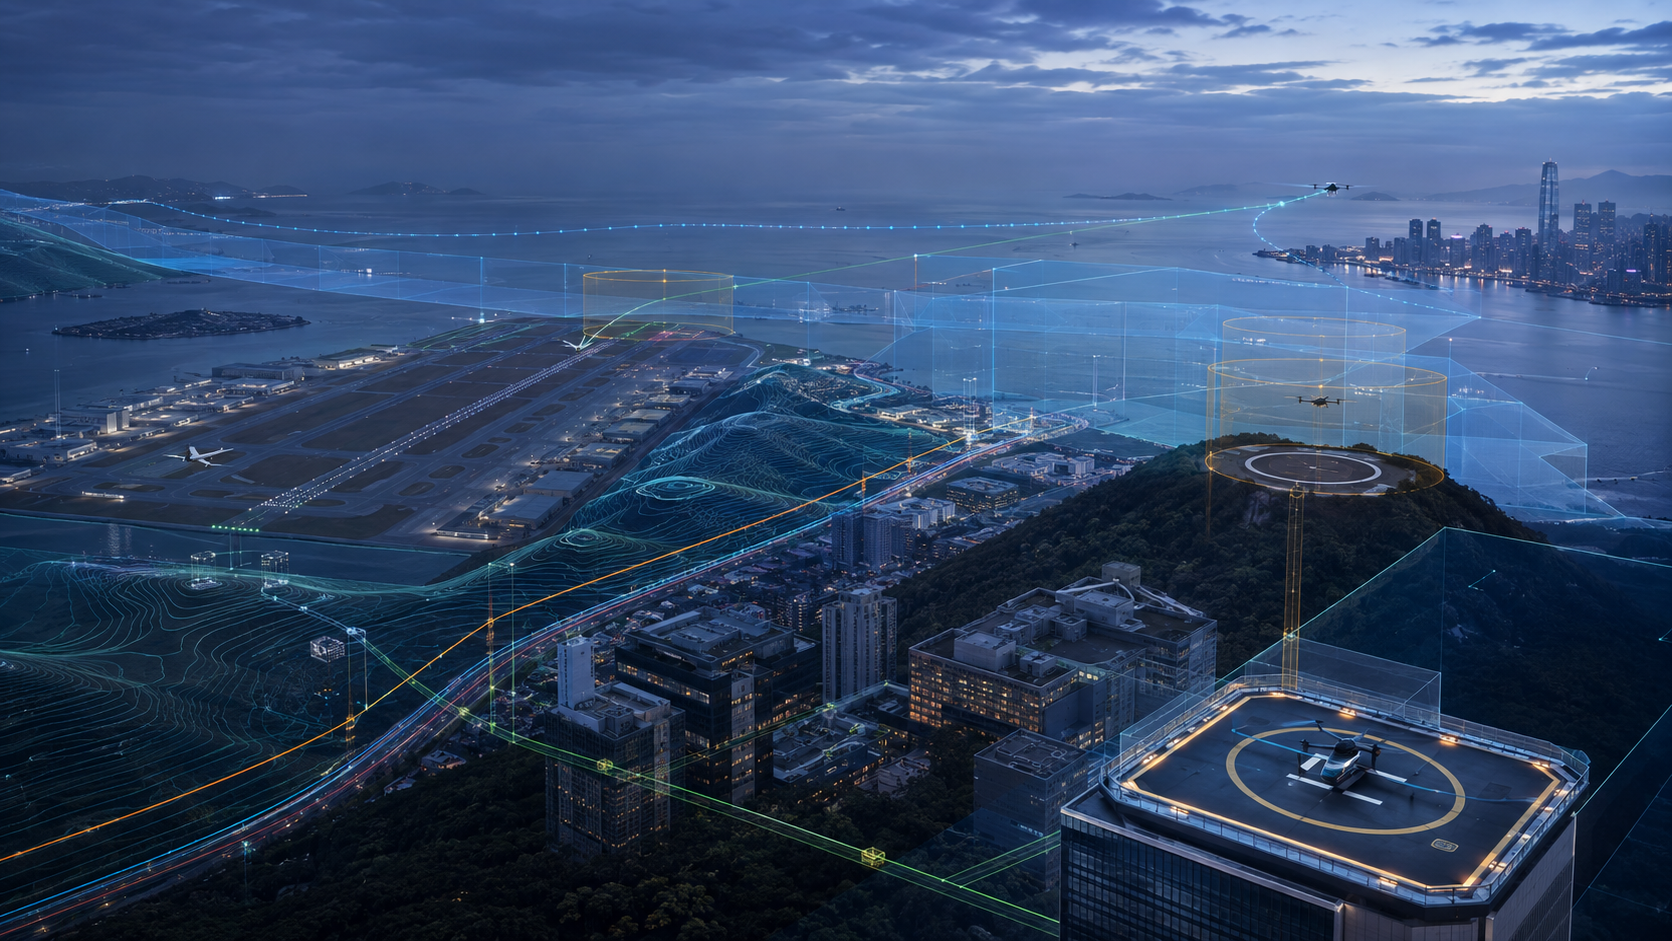
LYNEports发布航空基础设施规划平台正式版,把机场、直升机场、垂直起降场、无人机设施与航空地产纳入同一环境。产品结束2025年5月启动的公测,但客户数量、收费、合同与实际项目成效尚未披露。
时空应用
Pixxel完成1亿美元C轮融资,累计融资增至1.95亿美元。资金将用于扩展Honeybee高光谱星座、增加SAR和超高分辨率光学能力、强化Aurora地球智能软件,并在印度和美国扩大卫星制造。它押注的不再是单一影像产品,而是从传感器、卫星、制造到分析软件的垂直能力。
时空应用
中科世通亨奇完成近5亿元B系列融资,京国瑞基金领投,资金将投向时空智能产品研发、基础设施建设和行业场景拓展。这不是单一遥感软件公司的融资消息,而是卫星遥感、地理信息、AI分析和行业决策系统之间分工重组的一个信号。
低空经济
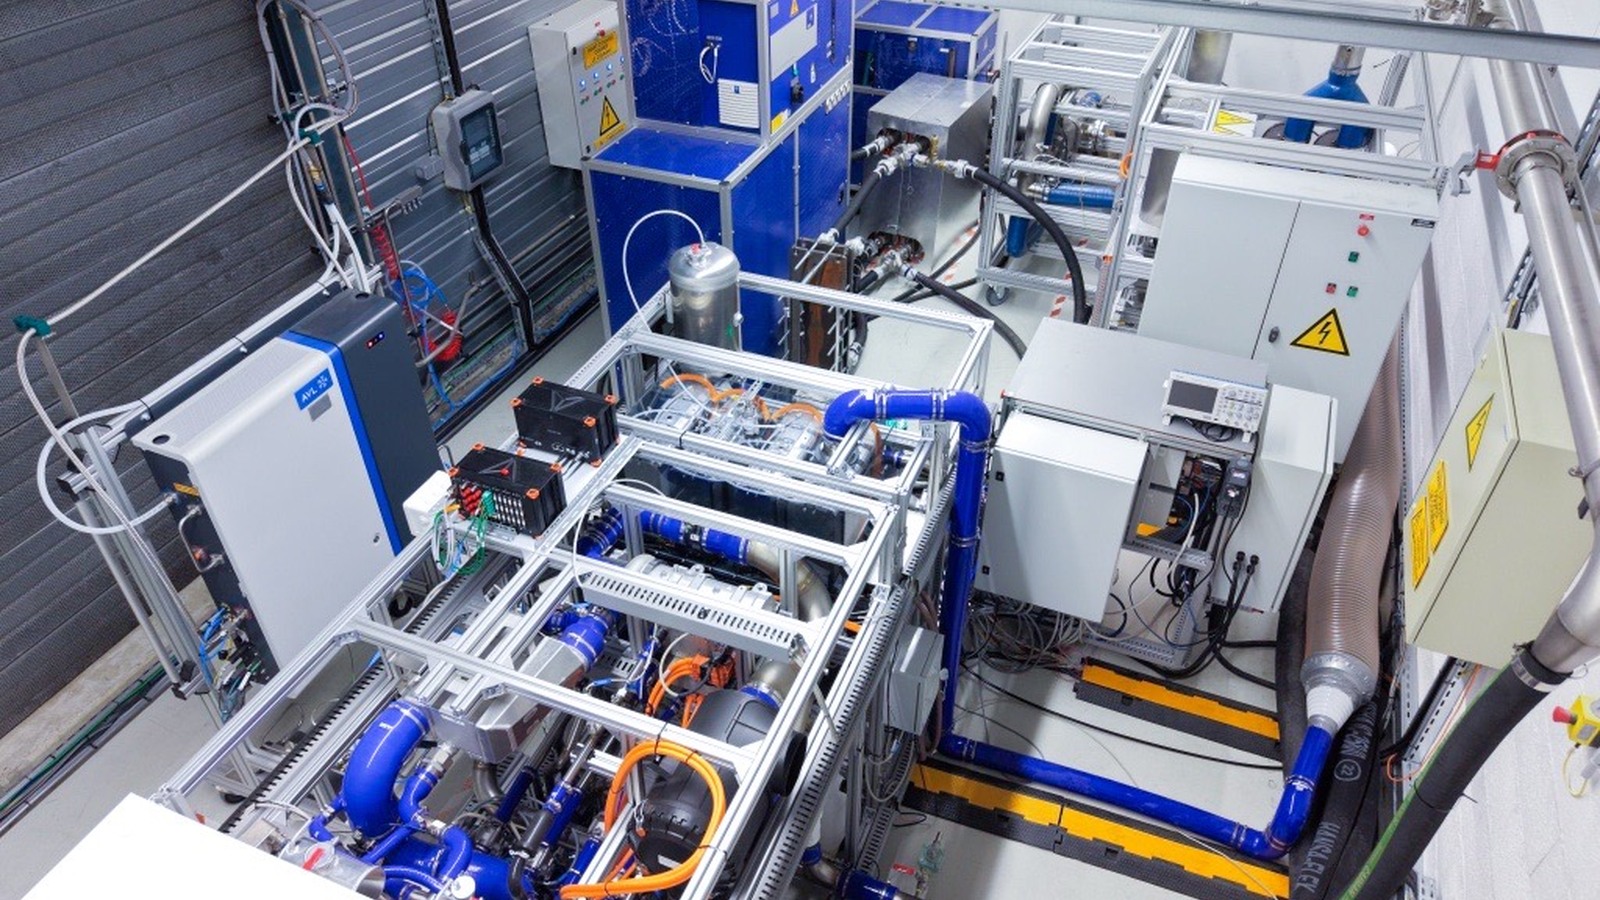
英国民航局将 Beyond Aero、伦敦城市机场等项目纳入第三轮 Hydrogen Challenge,重点覆盖机场周转、低温储氢和地面保障。监管试验为工程验证提供入口,但尚未证明氢能航空具备商业化的成本与安全条件。
低空经济
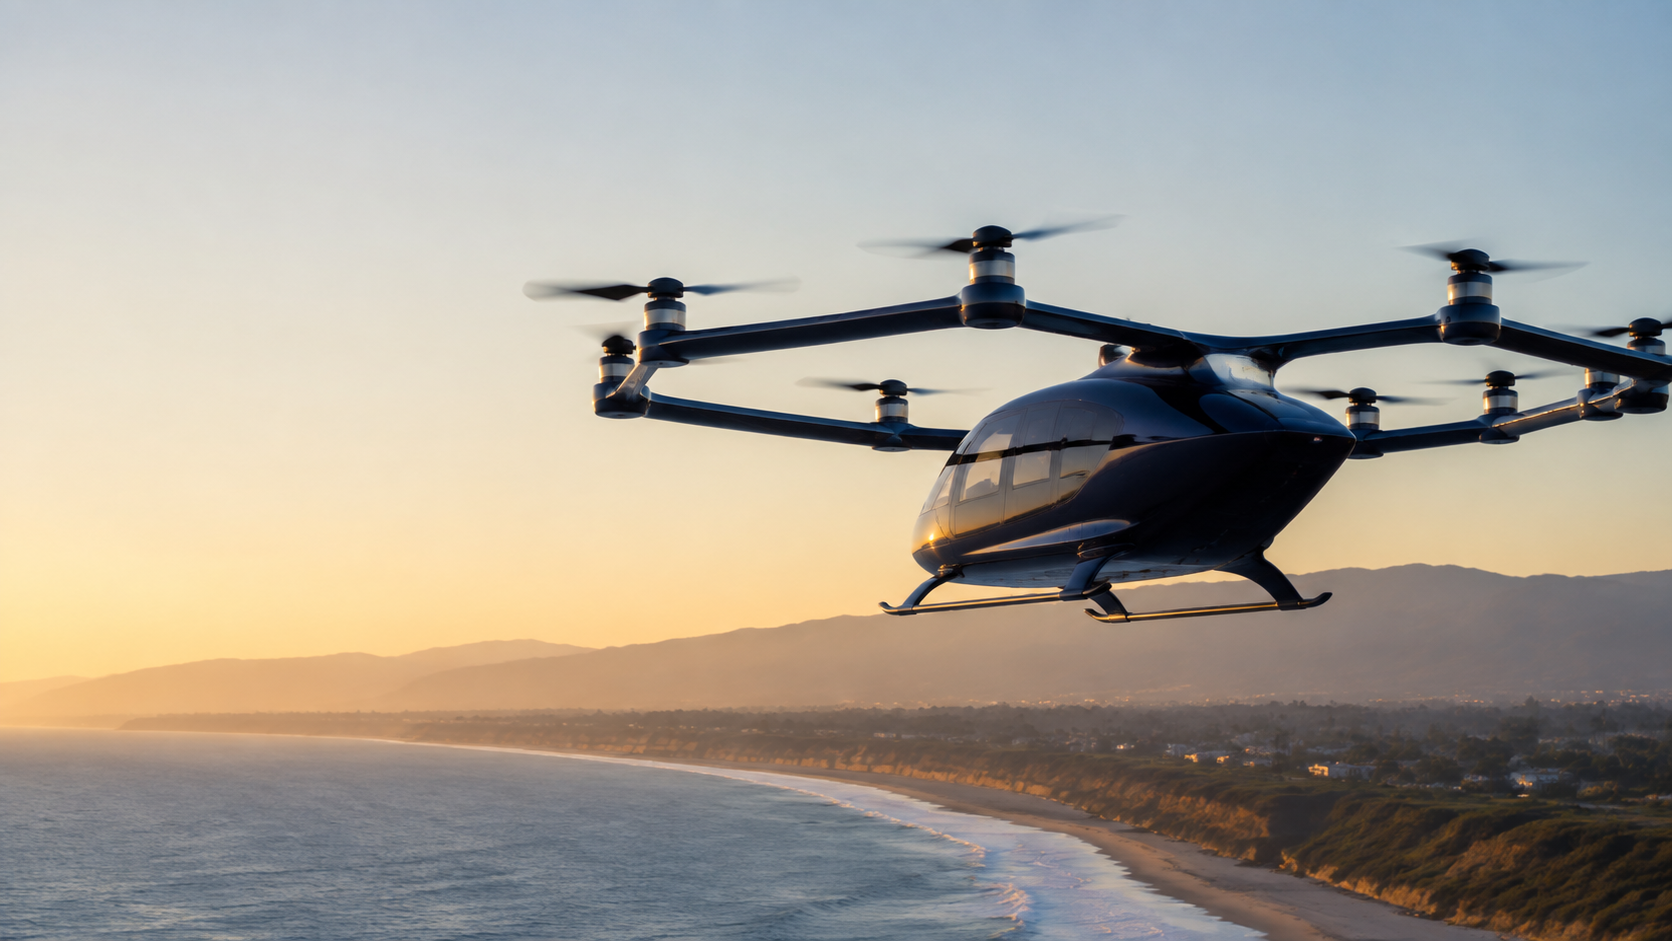
Archer 宣布在美国启动“无道路”跨城飞行计划,并与 FAA 协调后续在加州、得州和佛州的验证。飞行展示可以积累运行数据,但不能替代适航、空域、起降点和规模化运营所需的完整认证与基础设施。
航空
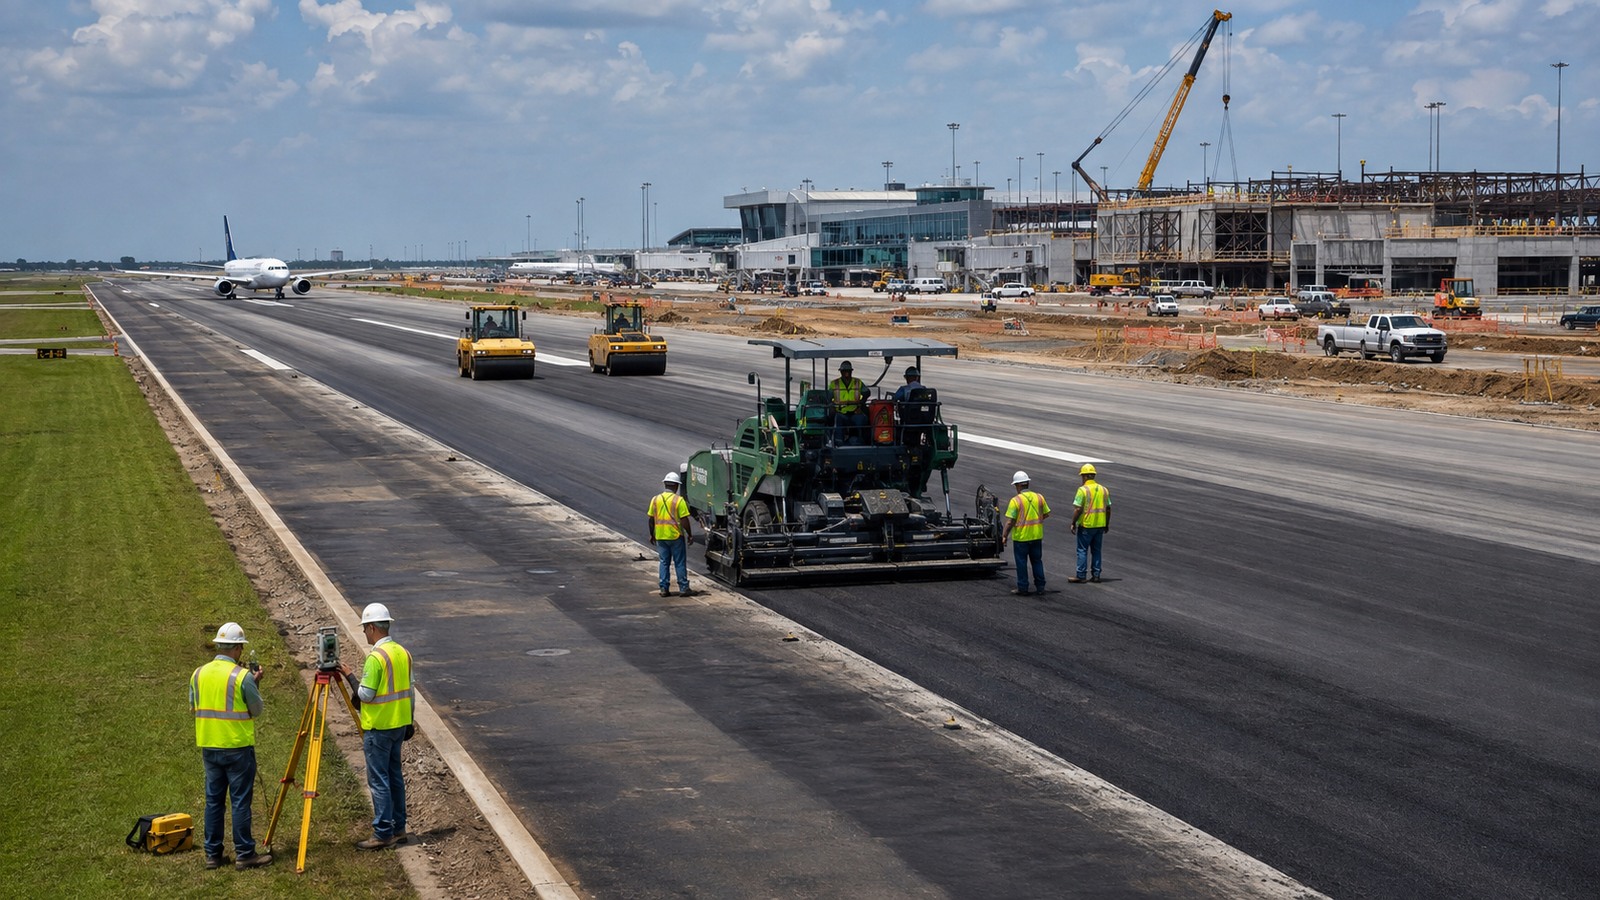
美国交通部与FAA宣布投入4.81亿美元改善机场基础设施。资金有助于跑道、滑行道和航站设施更新,但分散项目的施工窗口、成本上涨和地方配套能力决定实际进度。
航天
NASA授予蓝色起源约7亿美元合同用于开发火星通信网络,2028年前交付火星通信轨道器。SpaceX路易斯安那太空城瞄准高频星舰发射。国际航天基础设施竞赛正在加速。
航天
美国新版国家太空运输政策提出,到2030年发射场需支持每年超过1000次发射与再入,并要求推进场址、空域、频谱和工业基础建设。目标不等于已形成实际能力。
航天
Rocket Lab进入美国太空军NITE-STAR多供应商合同池,项目总上限9.81亿美元、期限5年,用于太空测试、评估和训练基础设施。公司实际收入取决于后续任务单。
供应链
富士通8月20日在日本上线Trusted Supplychain Service,使用Exostar技术并在日本境内管理数据,面向防务和关键基础设施企业提供符合NIST SP 800-171要求的信息协作环境。
低空经济
峰飞航空与印尼Whitesky Aviation签署战略合作及60架V2000EM盛世龙框架采购协议。框架数量并非已交付订单,后续取决于当地适航、运营许可、基础设施和付款安排。
低空经济
亿航智能与中建六局签署战略合作意向框架协议,海南临高跨海低空走廊成为首个落地项目。协议已签、驿站在建,但航线获批、运营频次与商业模型仍需后续验证。