
出品/星动无极
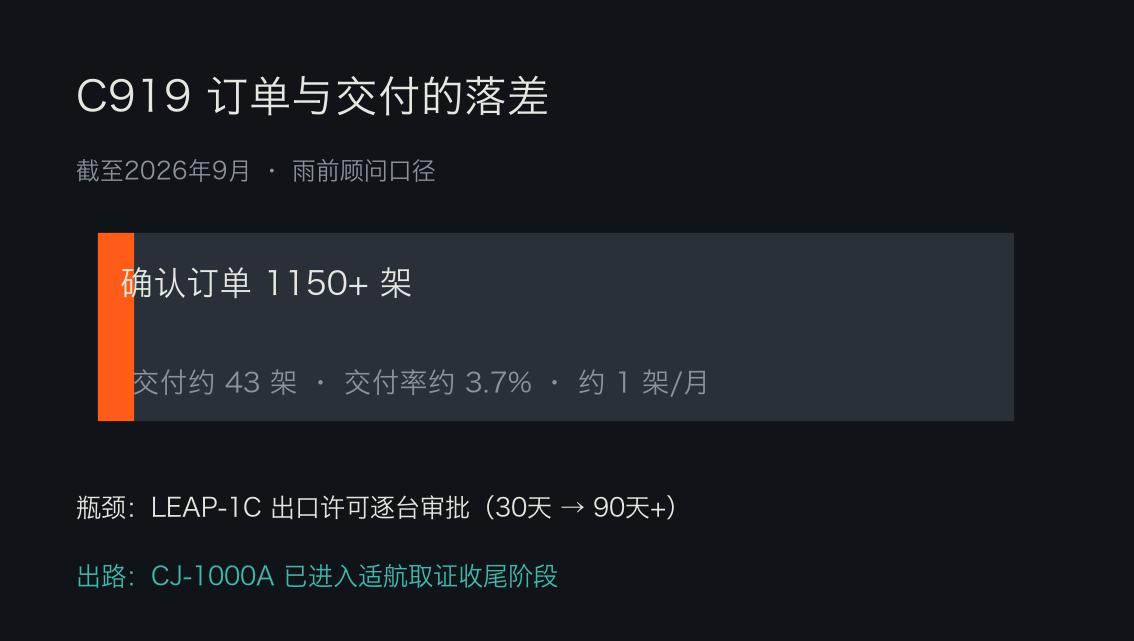
C919的订单簿与交付线之间的落差,正在成为国产大飞机产业最被反复讨论的一组数字。截至2026年9月,C919累计确认订单超过1150架,累计交付约43架,交付率约3.7%,交付速度约为每月一架。订单与交付之间的缺口,瓶颈被指向供应链。
产业链的结构可以解释为什么发动机卡得最紧。C919供应链呈典型的金字塔结构,塔尖的航空发动机是价值量最高、技术门槛最深的环节,占整机价值量的25%至30%。发动机之外的次级塔层同样集中在外资手里:航电核心平台来自通用电气,飞控系统来自霍尼韦尔,起落架来自利勃海尔。一架干线客机涉及数百万个零部件,国内二级供应商体系尚在培育,钛合金、碳纤维等关键材料的稳定供给,以及精密铸造、复合材料成型等工艺配套,都需要时间积累。
市场空间的支持数据来自商飞的预测年报。按《中国商飞公司市场预测年报(2025-2044)》,未来20年预计将有9736架飞机交付中国市场,其中单通道喷气客机7250架,占交付总量的74.46%。按发动机价值量占比高值测算,未来20年国内民用航空发动机市场总量可达4440亿美元。CJ-1000A全寿命周期中,维修后市场空间基本等于新装市场空间,并随存量发动机增加而扩大,年均市场空间测算约1764亿元人民币。
订单数字存在另一口径。有市场统计称C919在手订单已超1500架、确认订单总额近千亿美元。1150架与1500架的差异来自确认订单与意向订单的划分口径不同,本文以1150架确认订单、43架交付为主口径,1500架一说并列存疑。
交付慢的第一层原因在发动机。C919现役动力为LEAP-1C,由美国通用电气与法国赛峰的合资公司CFM国际生产。2025年5月,美国暂停该型发动机出口许可审查,国内总装线随之停摆36天。恢复供应后,审批方式从批次许可改为逐台办理,周期从约30天延长至90天以上。2025年全年商飞实际新交付约15架C919,与年初75架的预期相去甚远,商飞被迫下调了交付目标。
发动机之外,C919的关键系统仍高度依赖境外供应商。航电核心平台来自通用电气,飞控系统来自霍尼韦尔,起落架来自利勃海尔。一架干线客机涉及数百万个零部件,国内二级供应商体系尚在培育,钛合金、碳纤维等关键材料的稳定供给,以及精密铸造、复合材料成型等工艺配套,都需要时间积累。
破局的方向是换发,把进口发动机换成国产型号CJ-1000A。据上观新闻9月报道,C919配套的长江-1000A发动机已进入适航取证收尾阶段。招商证券10月13日的研报测算,发动机在整机价值量中占比25%至30%,未来20年国内民用航空发动机市场总量可达4440亿美元;对应CJ-1000A,考虑维修后市场后,未来二十年年均市场空间约1764亿元人民币。
运营端的数字在同步积累。C919已安全运行超过15万小时,载客突破800万人次,并开通了首条国际定期商业航线,从北京飞往蒙古国乌兰巴托。机队规模不大,但航线网络与国际航线的铺开在按节奏推进。这份运营数据的意义在适航信用,海外监管机构对一款新机型的信任建立在真实运行记录上,小时数和载客量每上一个台阶,国际取证的说服力就多一分。
这组数字出自四川雨前顾问近日发布的产业研究。该机构在第六届雨前论坛上把C919产能议题列为29项前沿议题之一,论坛成果整理成系列文章分期发布,换发与产能的关系是其中第十五期的主题。地方研究机构盯上大飞机产业链,侧面说明这个议题的产业关注度已经外溢出航空圈。
产能目标的路线图是到2029年实现年产200架,这一目标出自2025年底中国商飞供应商大会。以43架存量对照年产200架的目标,中间隔着一个完整的国产供应链爬坡过程:发动机取证收尾、装机验证、批产爬坡,每一个环节都有适航审定卡着进度。
换发能解决的第一个问题是供应确定性,第二个问题才是成本。CJ-1000A取证之后,C919的交付节奏将不再受制于逐台出口审批,但国产发动机自身的产能建设、寿命管理与售后网络同样需要时间。行业共识是国产商发势在必行,节奏问题留在取证与批产之间。
C919的下一个关键节点是CJ-1000A适航取证完成与装机验证的进展,这个节点何时落地,交付曲线才能改斜率。