
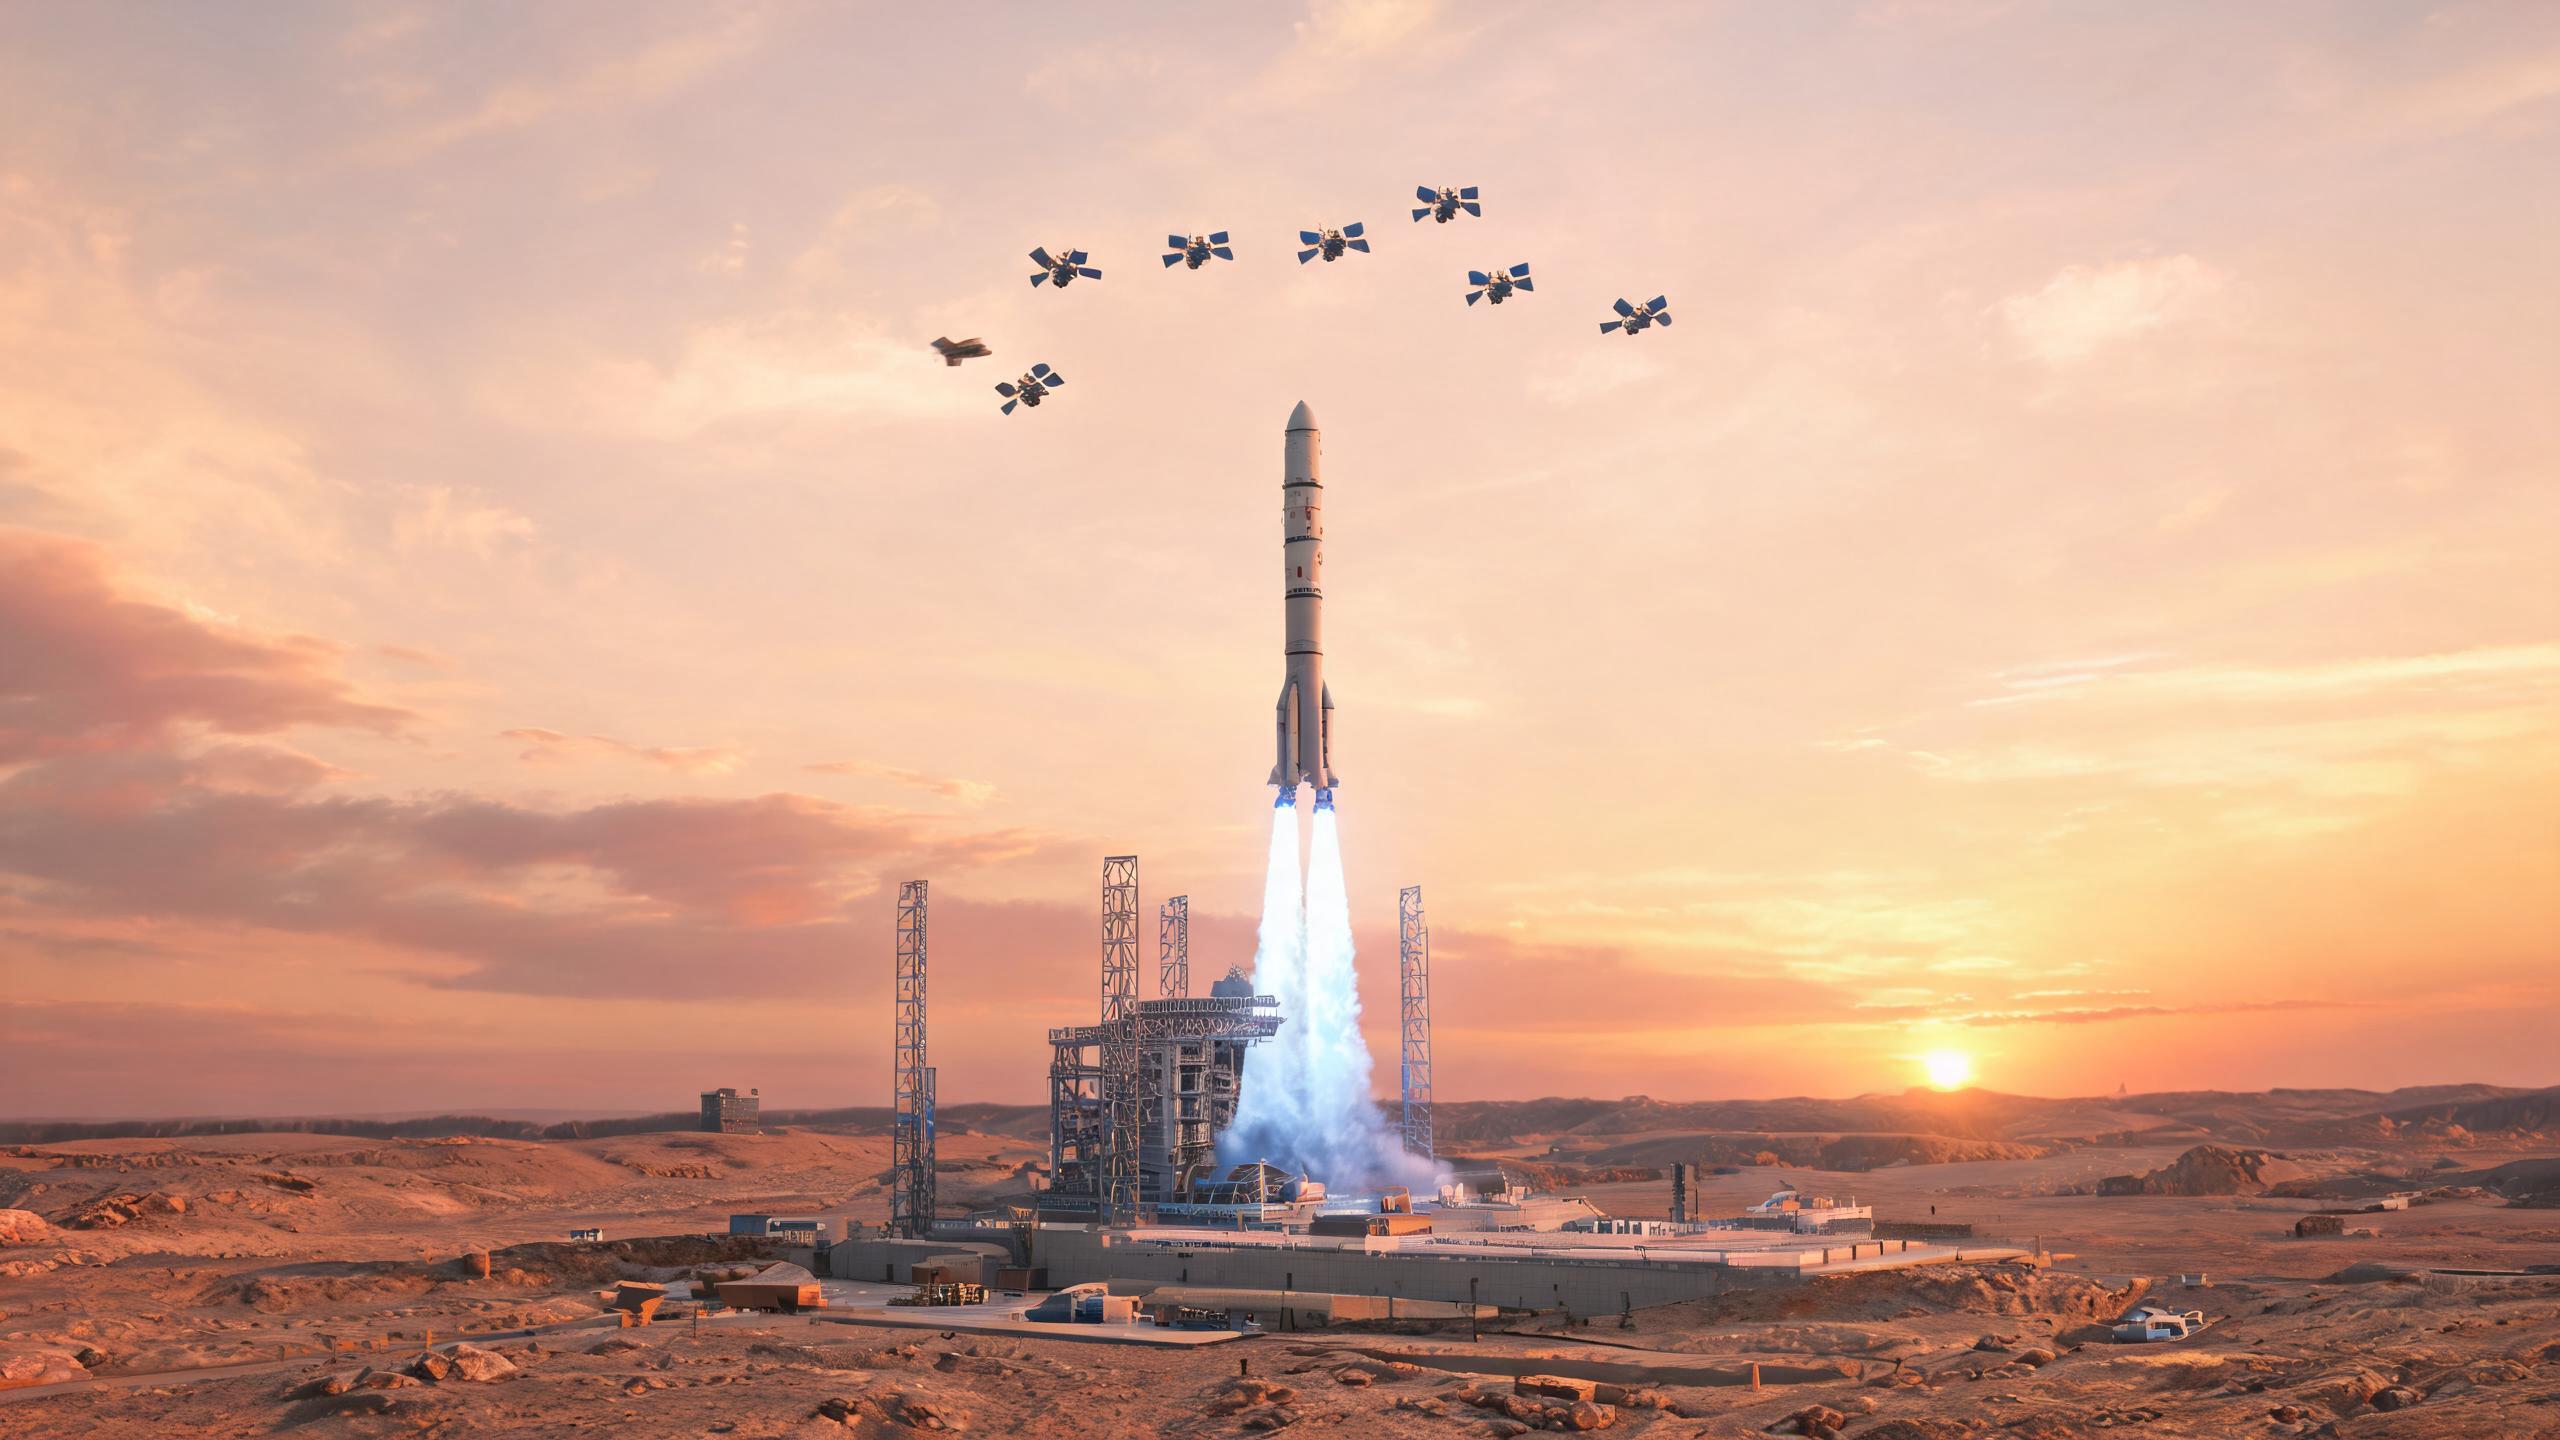
2026年9月15日14时26分,蓝箭航天朱雀二号改进型遥七运载火箭在东风商业航天创新试验区点火升空,将10颗千帆星座组网卫星送入预定轨道。新华社在报道中特别指出,这是中国民营商业火箭首次执行规模化卫星互联网星座组网任务。一箭十星精准入轨,这个里程碑背后,是中国民营航天从"能发射"到"能交付"的角色转变。
一箭十星:技术细节与任务难度
一箭十星并非简单地将10颗卫星"塞"进火箭整流罩。它对火箭的运载能力、多星分离控制精度、轨道部署策略都有严格要求。
朱雀二号改进型采用液氧甲烷推进剂,是目前全球唯一实现入轨飞行的液氧甲烷运载火箭。液氧甲烷相比传统偏二甲肼体系,比冲性能更高、环保性更好,且甲烷在深空探测和火星任务中有天然优势。蓝箭航天选择这条技术路线,从一开始就瞄准了可重复使用场景——液氧甲烷的积碳问题远轻于煤油,对发动机复用更加友好。
改进型遥七相比早期版本在运载能力上有所提升。10颗千帆星座组网卫星的总质量虽未公开,但参考同类低轨通信卫星单星约200至300公斤的量级,一箭十星的载荷总重在2至3吨级别。这要求火箭具备足够富裕的运载余量,同时多星分离机构必须保证每颗卫星的分离姿态和速度增量精确可控,避免卫星之间的碰撞风险和轨道偏差。
此前,中国一箭多星发射主要由长征系列"国家队"承担。2025年长征二号丁曾实现一箭41星的纪录,但那是微纳卫星;千帆星座组网卫星属于百公斤级以上卫星,一箭十星的工程难度不在一个量级。
千帆星座:为什么选择民营火箭
千帆星座是上海垣信卫星科技有限公司自主研发建设、商业化运营的低轨卫星互联网星座,使用Ku、Q/V等频段,主要提供宽带通信、互联网接入等服务。项目分三期建设:一期部署648颗实现区域覆盖,二期1296颗做到全球覆盖,三期规划超过1.5万颗卫星。
截至9月15日发射后,千帆星座在轨卫星数量增至248颗(后续9月16日引力一号再发射8颗,增至256颗)。按照规划,2026年底需完成324颗卫星的一阶段全球组网目标,正式面向全球提供服务并启动商业化运营。这意味着四季度还需密集发射约68颗卫星。
在如此紧迫的组网时间表下,选择民营火箭参与组网发射,是产能分工的必然选择。"国家队"长征系列火箭承担大量政府发射任务和航天工程任务,发射档期紧张。蓝箭航天、东方空间等民营企业的发射工位和产能可以为星座组网提供增量运力。从此次任务看,千帆星座的组网发射已经形成了"国家队+民营"的多元化运力体系。
蓝箭航天的"双重突破"
蓝箭航天近期的技术进展不止于此。8月19日,朱雀三号遥二运载火箭实现一子级成功软着陆回收,创造了中国首次实现运载火箭一子级着陆支腿方式回收、首次实现入轨级运载火箭一子级陆地回收、中国民营公司首次成功回收运载火箭一子级、中国液氧甲烷火箭首次实现一子级回收等多项纪录。
朱雀三号由此由回收技术验证进入工程化复用验证阶段。这意味着蓝箭航天在两个方向上同时推进:一是朱雀二号的批量交付能力,承接当前星座组网任务;二是朱雀三号的可重复使用技术,瞄准未来发射成本的大幅下降。两条路线并行,既保证近期的商业收入,又布局长期的技术竞争力。
从商业模式看,蓝箭航天已经形成了"液氧甲烷路线+批量交付+可重复使用"的三角支撑。力箭一号的发射排期已排至2027年下半年,说明市场对民营火箭的运力需求是真实存在的。蓝箭航天作为国内最早实现液氧甲烷火箭入轨的企业,在技术积累和客户信任上具有先发优势。
民营火箭的竞争格局
此次一箭十星发射,也是民营火箭竞争格局的一次实力展示。当前国内民营火箭企业中,已实现入轨飞行的包括蓝箭航天(朱雀二号)、中科宇航(力箭一号)、东方空间(引力一号)、星河动力(谷神星一号)等。各家在技术路线、运载能力和市场定位上有所差异。
蓝箭航天主打液氧甲烷路线,朱雀二号面向中小型载荷组网发射,朱雀三号面向可重复使用重型运载。中科宇航力箭一号为固体运载火箭,定位于快速响应和低成本发射,发射场测发周期已压缩到10天以内。东方空间引力一号同为固体运载,此次完成首次海上千帆星座发射。星河动力智神星一号完成首飞,瞄准可重复使用,CQ-90发动机完成长程试车。
从融资规模看,星际荣耀以D++轮50.37亿元刷新单笔融资纪录,垣信卫星B轮70亿元,天兵科技D轮25亿元,深蓝航天B4轮近5亿元,蓝箭航天此前多轮融资总额同样位居前列。当前已有超10家商业航天企业启动上市进程,IPO竞速正在加速。
对标SpaceX:差距与追赶
谈及民营火箭规模化发射,绕不开SpaceX的参照系。SpaceX在2025年全年发射超过130次,猎鹰9号火箭实现一子级复用超过20次,单次发射成本已降至约2000万美元。中国民营火箭虽然实现了入轨和回收,但在发射频率、复用次数和单位成本上仍有显著差距。
不过,差距正在快速缩小。朱雀三号实现一子级回收,意味着中国在可重复使用火箭技术上已走过最关键的验证阶段。力箭一号年产能30发、发射排期排至2027年下半年,说明民营火箭的产能和市场需求都已具规模。千帆星座的组网需求为中国民营火箭提供了类似Starlink对SpaceX的"内部大客户"角色,这将为技术迭代和成本摊薄提供持续的需求拉动。
9月22日,SpaceX星舰计划执行第14次飞行,首次进入地球轨道,并部署26颗Starlink V3卫星,每颗增加1Tbps容量。星舰的入轨飞行和星链V3卫星的部署能力,仍是目前中国商业航天尚未触及的高度。但朱雀二号一箭十星的意义在于,中国民营火箭已经走在了正确的追赶路径上。
一箭十星入轨,不是一个终点,而是一个起点。千帆星座的组网需求将持续为民营火箭提供发射订单,朱雀三号的复用验证将逐步降低发射成本。民营火箭从"能发射"到"能交付"的角色转变,正在重塑中国商业航天的运力格局。