
出品/星动无极
10月20日,纳斯达克上市后的SpaceX(代码:SPCX)发布了截至9月30日的2026年第三季度财报。
从整体盘面来看,第三季度是SpaceX跨越盈亏平衡线的历史性拐点。
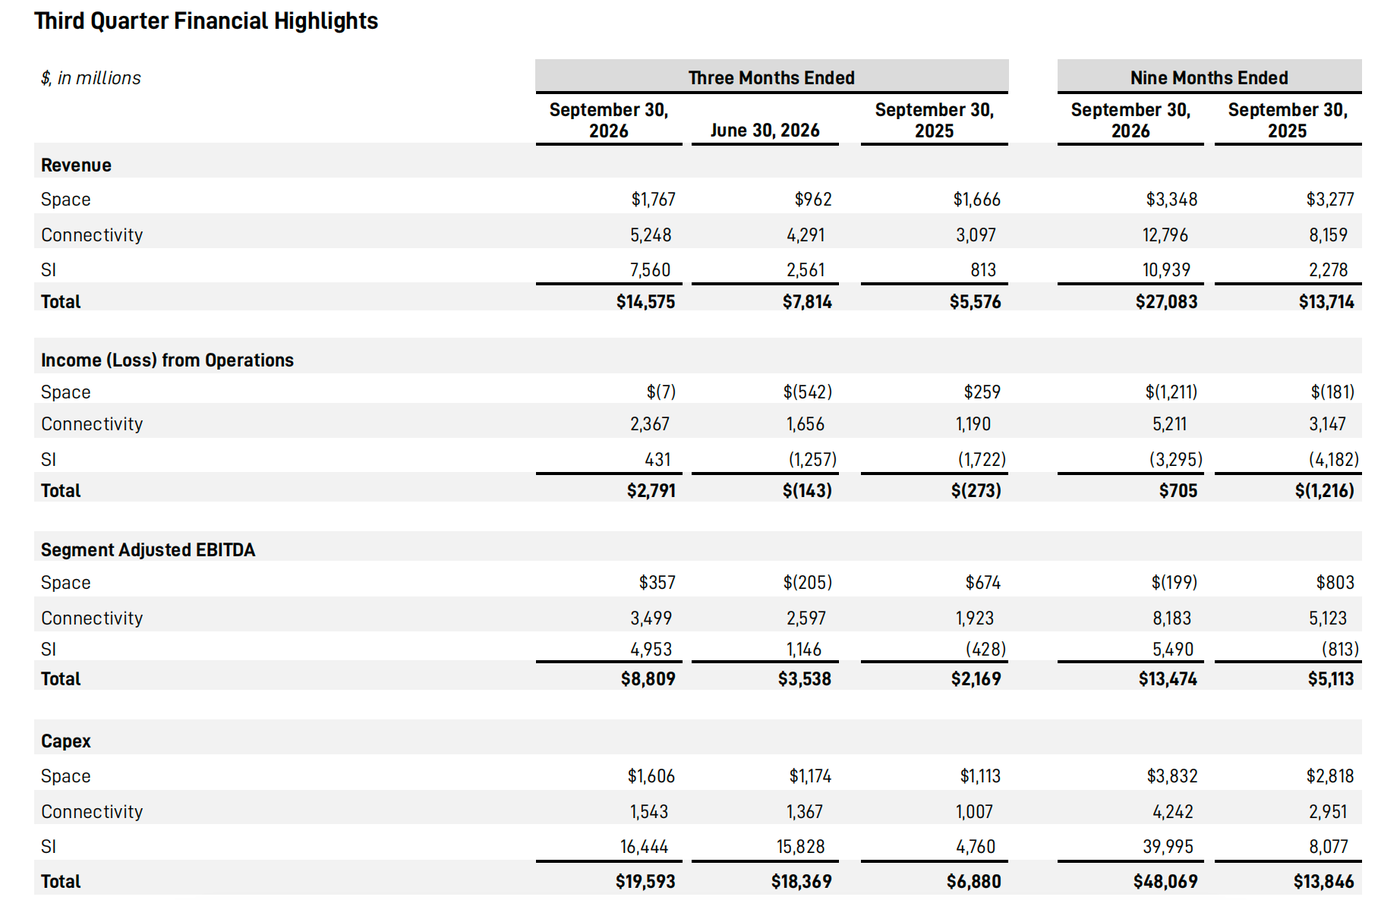
单季总营收达到145.75亿美元,较去年同期的55.76亿美元暴增161%,较今年二季度的78.14亿美元也实现了86.5%的环比跃升。
拉长到今年前九个月,公司累计实现营收270.83亿美元,比去年同期的137.14亿美元接近翻倍。
伴随着营收规模的放量,公司经营面在三季度全面转正。
本季度SpaceX实现营业利润27.91亿美元,彻底扭转了二季度营业亏损1.43亿美元及去年同期营业亏损2.73亿美元的局面。
在计入8.73亿美元利息收入、10.25亿美元其他净收益(含5.61亿美元关联方收益)以及3.9亿美元所得税收益后,三季度GAAP净利润达到44.04亿美元(稀释后每股收益0.35美元),一举填平了前两个季度的巨额亏损,将今年前九个月的累计净亏损收窄至4.13亿美元。
若剔除36.44亿美元的折旧摊销和总计23.63亿美元的股权激励等非现金支出,三季度经调整EBITDA达到88.09亿美元,同比大涨306%。
高增长背后是依然凶猛的研发与基建投入。第三季度公司总运营成本与费用达117.84亿美元,其中研发费用45.96亿美元,较去年同期的22.91亿美元翻了一倍。
资本开支(Capex)方面,三季度单季支出达195.93亿美元,前九个月累计资本开支更是飙升至480.69亿美元,是去年同期(138.46亿美元)的3.4倍以上。
支撑这种高强度消耗的,是极其充沛的现金储备与造血能力。
今年前九个月,SpaceX经营活动产生的现金流净额达到130.97亿美元;
叠加上市(IPO)募资净额到账的856.75亿美元,截至三季度末,公司账面现金及现金等价物高达512.94亿美元,外加385.61亿美元有价证券,短期可动用资金接近900亿美元。
这也让SpaceX的总资产规模从去年底的920.79亿美元急剧膨胀至2540.45亿美元。
看清了这份统治级的整体账面后,如果进一步拆解三大核心板块的营收构成与资金流向,会发现一个更核心的信号:这家公司的业务重心已经发生了根本性转移。
财报注释里有一行说明:SpaceX原有的“人工智能(AI)”业务板块,从本季度起正式更名为“超级智能(SuperIntelligence,简称SI)”。
而在第三季度,SI板块单季营收首次突破75亿美元大关,一举超过星链所在的连接业务与传统航天业务之和,占到了全公司总营收的51.8%。
如今的SpaceX早已跨过了单纯靠发火箭和卖卫星宽带赚钱的阶段。
马斯克正在用近乎垄断的航天运力和星链源源不断的现金流,去喂养一个吞金速度惊人的地面算力与大模型帝国。
SI板块是这份财报里增长最凶猛的引擎。该业务单季营收从去年同期的8.13亿美元飙升830%至75.6亿美元,比二季度的25.61亿美元也翻了近三倍。
在这笔收入中,传统的广告业务只占5.38亿美元,真正挑大梁的是高达70.22亿美元的“SI解决方案与基础设施收入”。
这种爆发源于马斯克在物理算力和软件入口上的两手重注。
算力层面,随着COLOSSUSII超算集群的持续建设,截至9月30日,SpaceX的名义算力规模(NameplateCompute)已经推高至1.7GW。
作为对比,这一数字在三个月前是1.4GW,一年前还只有0.6GW。
庞大的算力池一方面用来训练自家的Grok模型和本季度新上线的全天候智能体系统GrokBot,另一方面则通过与第三方客户签署云服务协议,直接切走企业级算力租赁市场的蛋糕。
软件应用层面,SpaceX在本季度完成了一笔巨额并购。
8月14日,公司正式以600亿美元的隐含股权估值(GAAP收购对价为425亿美元)完成了对AI编程工具Cursor的收购。
从8月中旬并表到9月30日的短短一个半月里,Cursor就为SpaceX贡献了6.08亿美元的营收。
为了留住Cursor的核心研发团队,SpaceX将其原有的普通股和未归属期权全部置换为带有时间锁定条件的SpaceX股权,归属于并购后服务期的股权激励总价值高达234亿美元。
仅在第三季度,这笔并购带来的股权激励费用就计提了12.17亿美元。
即便扛着这笔12亿美元的“留人费”和单季31.83亿美元的板块研发支出,SI板块依然在三季度拿下了4.31亿美元的营业利润,首次在经营层面实现扭亏(二季度为营业亏损12.57亿美元),板块经调整EBITDA达到49.53亿美元。
底层有1.7GW超算,中间有Grok大模型,顶层有直接卡位开发者入口的Cursor,马斯克的AI闭环已经在财务上跑通了。
算力基建是一场残酷的资本消耗战。在全公司前三季度近481亿美元的资本开支中,仅SI板块一家就烧掉了399.95亿美元(其中三季度单季耗资164.44亿美元),占比超过83%。
除了二级市场募资带来的底气,在日常经营层面,真正为这场算力豪赌充当“现金奶牛”的,是星链(Starlink)所在的连接业务板块。
第三季度,连接业务拿下52.48亿美元营收,同比增长69%,环比增长22%;
单季贡献营业利润23.67亿美元(同比增长99%),板块经调整EBITDA达34.99亿美元。
与此同时,该板块单季的资本开支仅为15.43亿美元,研发投入也控制在1.88亿美元。
这意味着星链已经彻底跨过了早期的重资产投入阶段,进入了稳态的现金流收割期。
具体看星链的业务盘子,有两个变化值得关注:一是发达市场拉动了消费端客单价的回升。
截至三季度末,星链消费级订阅用户数达到1360万,单季净增160万,较去年同期的720万几乎翻倍。
用户的月均贡献收入(ARPU)从二季度的66美元回升至69美元,带动消费端单季营收达到31.21亿美元。
二是政企与航空市场增速明显快于消费端。本季度政企及政府业务营收达到21.27亿美元,同比大增91%。
目前全球已有超过3800架飞机激活了星链机上Wi-Fi服务。
此外,SpaceX在10月8日签下一份新协议,收购覆盖全美的800MHz频段(最高14MHz配对频谱)FCC牌照,预计2027年上半年完成交割,直接为手机直连卫星业务(StarlinkMobile)补齐了地面低频段拼图。
财报中还有一个细节值得留意:SpaceX修改了在轨卫星的统计口径,首次把约400颗“已获批准备离轨(de-orbitapproved)”的卫星也纳入了1.11万颗的在轨总数中(若按旧口径仅统计实际运行卫星,则在轨数量约为1.07万颗)。
这一口径微调虽然不影响财务表现,但也侧面反映出随着星座规模破万,大批量卫星的主动受控离轨与新老交替已成为常态。
相比于SI和星链在财务体量上的狂飙,传统的航天业务(Space)在账面上显得相对克制,但本季度却跨过了最关键的工程与商业门槛。
第三季度,航天板块实现营收17.67亿美元,同比增长6%,环比二季度的9.62亿美元大增84%。
其中发射服务收入为11.3亿美元,发射与研发合同收入为6.37亿美元。
整个季度公司完成了35次发射(12次外部客户任务、23次内部星链发射),今年前九个月累计发射113次,将1517吨载荷送入轨道。
本季度最大的突破来自星舰第14次试飞(StarshipFlight14)。
这是星舰的首次入轨飞行,也是首个产生实际营收的星舰任务——它一次性将26颗第三代星链卫星(StarlinkV3)送入轨道,单次发射为星座增加的下行带宽容量,达到了猎鹰9号星链发射任务的约10倍。
由于全力冲刺星舰研发,航天板块本季度的研发费用推高至12.25亿美元(去年同期为8.49亿美元),导致该板块在GAAP准则下出现了700万美元的微幅营业亏损(板块经调整EBITDA仍盈利3.57亿美元),单季资本开支也达到16.06亿美元。
不过,外部客户已经在为星舰的运力买单。
第三季度,SpaceX不仅完成了NASA罗曼太空望远镜的发射,还在储备订单中新增了3次NASA国际空间站载人任务、18次国家安全太空发射(NSSL)任务、3次商业“星落(Starfall)”任务,以及一份用星舰向月球表面运送载荷的商业合同。
为了承接未来庞大的发射计划,SpaceX在财报中正式披露,将在路易斯安那州建设下一代超级航天港“Starbase,Louisiana”,设计容量直接瞄准“每年数千次星舰发射”,计划在2029年迎来首飞。
把这份财报的总账与三大业务板块拼到一起,就能看清马斯克究竟在修筑怎样的商业护城河:星舰负责把入轨成本打穿,用单次10倍容量的V3卫星快速扩充太空通信网,并在未来提供年发数千次的极限运输能力;
在轨的上万颗星链卫星负责收割全球千万级用户与政企订单,每个季度稳定产出数十亿美元的经营利润;
而这些源源不断的资金与工程能力,又在地面支撑起1.7GW的超算集群、Grok模型以及Cursor这样的开发者生态。
当硅谷的云厂商还在为数据中心缺电焦虑、AI初创公司还在为算力成本和商业变现发愁时,SpaceX已经把太空轨道、全球通信网、地面算力、顶层软件装进了同一张资产负债表里。这才是这份三季报里最核心的信号。