
11月19日,工信部公布2026年度第五批中小企业特色产业集群名单,全国97个集群入选,北京市海淀区商业航天卫星产业集群位列榜首。
在这座科研院所与科技公司扎堆的城区里,商业航天正加速聚拢——目前海淀已集聚200余家相关企业与机构,从卫星研制、星座运营到地面设备、测控服务和空天信息应用,链条几乎铺满。
但抢滩商业航天的远不止北京。
过去几年,各地一边设基金、建工厂,一边重金引进“链主”企业:上海围着千帆星座搭起了卫星制造与配套体系,武汉依托国家航天产业基地做起火箭总装和上下游配套,西安则凭发动机、载荷和测控天线等老底子,嵌入全国供应链。
火箭和卫星高度依赖专业化分工,单打独斗很难跑通,把企业装进同一个产业园确实能压低研发、测试与交付的协作成本。不过,园区里的公司越聚越多、产能规划越报越高,并不意味着产业链已经真正成型。
对各地集群来说,更现实的问题在于:园区的企业到底能不能挤进核心型号的供应链,拿到持续订单,最后把账款收回来?
一张榜单背后,五座城市的五种打法
海淀这次拿到的国家级认定,反映的是它在科研端和卫星生态上的先发优势。
作为北京卫星小镇先导区的重要载体,中关村壹号目前已聚集微纳星空、中科星图、国电高科等50余家企业,分别卡位卫星制造、空天信息和卫星物联网运营。
科研院所、研制单位与商业公司同处一区,技术转化和人才流动天然更顺畅。
不过,北京并没有包揽商业航天的所有环节。把视线放回全国,几座重点城市正在按各自的家底走出不同的路线。
上海走的是“星座需求拉动制造”的路子。2025年,上海提出到2027年商业航天产业规模力争达到1000亿元,并定下商业火箭年产100发、商业卫星年产1000颗、应用终端年产100万个的目标。
围绕千帆星座,当地已切出明确分工:松江聚集了负责星座建设运营的垣信卫星,以及承担卫星研制与系统集成的格思航天;浦东则主攻卫星互联网核心技术、通信芯片、模组、天线和终端。
先有组网计划,再由整星厂承接任务,上游载荷与地面设备企业顺理成章拿到入场券。
武汉则把“链主”押在了火箭上。
依托被称为“中国星谷”的国家航天产业基地,当地已形成年产240颗卫星、50枚火箭和1500吨吸波材料的产能,累计发射火箭48枚、送入太空89颗卫星,背后还站着近百亿元规模的产业投资基金矩阵。
以火箭制造为核心,武汉正把管路、结构件、材料、光纤和测试设备等配套企业拉进体系,并把协作半径延伸到孝感、荆州、襄阳等湖北其他城市,织出一张跨区域的制造网络。
西安更像一个全产业链的“关键部件供应商”。这里集中了航天科技集团六院、四院、五院西安分院以及中国电科39所等“国家队”院所,在液体与固体火箭发动机、卫星载荷、测控天线等领域技术积累深厚。
西安未必追求在本地拼出多少整星整箭产量,它的强项在于用专业化产品切入全国各地的商业航天项目。
至于深圳,则试图从最擅长的电子信息制造切入,主攻卫星通信终端、核心元器件和产业服务。
2026年上半年,罗湖区披露的空天产业企业数量已达203家,同时在建空天环境模拟测试和公共测试设施,帮企业补齐试验验证的短板。
五座城市各有算盘,但集群究竟算不算立住了,最终还得看企业之间有没有发生真金白银的交易。
一颗卫星背后的跨省账本
上海千帆星座,提供了一个看清供应链如何运转的样本。
低轨卫星互联网星座需要持续发射补网,运营商要买的不只是整星,还有通信载荷、结构热控、地面测控天线、通信终端和测试设备。
在这条链路上,垣信卫星负责千帆星座的建设和运营,格思航天承担卫星研制与整星制造,上海瀚讯则切入了配套环节——一边向格思航天销售低轨卫星通信载荷,由后者集成后交付垣信卫星;
一边直接向垣信卫星提供地面通信设备与测试系统。
上海瀚讯提交给交易所的审核问询回复,把这条供应链上的交易额摆上了台面:2024年,公司对格思航天、垣信卫星的销售收入分别为7327.43万元和7832.34万元,合计超过1.5亿元;
2025年,这两项收入分别为7194.14万元和3747.64万元,合计约1.09亿元。星座组网的需求,确实转化成了上游供应商的营收。
但同一份问询回复也暴露了供应链另一面的压力。截至2025年末,上海瀚讯对格思航天的应收账款及合同资产余额约为1.27亿元——甚至高于当年两家客户合计贡献的1.09亿元营收。
部分合同采取的是“下游付款联动”安排,即格思航天收到项目款后,再按比例向上海瀚讯付款。商业航天传导的不只是订单,还有资金周转压力。
对上游企业而言,拿到订单只是第一步,产品交付验收后能否按期回款,直接决定研发和扩产的节奏。
下游的扩产动作还在继续。
格思航天松江一期智能制造工厂公开披露的年产能约为300颗,二期项目计划投资12亿元,规划建设吨级卫星150颗、500公斤以下卫星300颗的年产能——当然,二期目前还停留在规划建设阶段,实际投产与出货情况仍有待观察。
值得注意的是,这颗卫星带动的并不只是上海本地生意。浙江尚辰科技为千帆星座部分批次卫星提供了复合材料星体结构和结构热控产品,并在2026年7月的组网任务中再次出现在公开披露名单里;
远在西安的中国电科39所,则为千帆星座批量交付了50余台套4.5米高性能天线,并研制了Q/V频段馈源系统,用于地面测控、数传和信关站建设。一个上海的星座项目,实打实串起了长三角和西北的配套企业。
相比之下,武汉的火箭供应链不少还处在“协议与规划”的推进期。
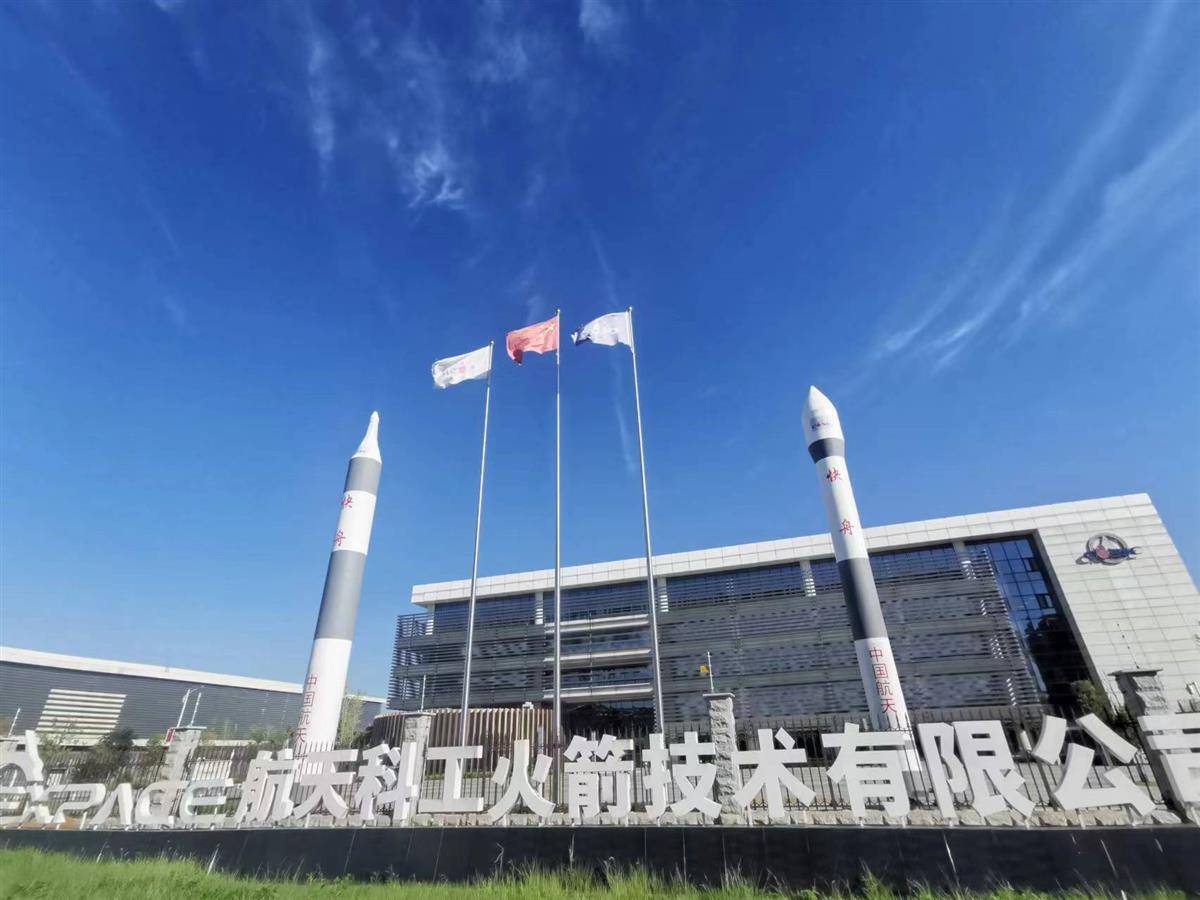
2026年3月,作为快舟系列火箭产业基地的航天科工火箭技术有限公司,与武汉华夏精冲技术有限公司签署合作协议,后者掌握可用于火箭箭体、燃料贮箱的薄壁高筋构件精密成形技术,但具体配套型号、采购量和交付时间尚未公开披露。
另一家被当地产业报道列为火箭管路配套企业的锦川空天,计划投资1.25亿元建设生产基地、规划年产5万件航天零部件,目前也暂未看到确认其向快舟火箭批量供货的采购合同。
西安的跨区域供货则已经跑在前面。在火箭动力上,航天科技集团四院为力箭一号遥十火箭提供了四级固体发动机,2025年8月19日该火箭成功发射,完成了实际飞行验证;
航天六院也在推进商业液体火箭发动机的研制与工程验证。
在激光通信领域,西安光机所联合中科天塔建成了星载激光通信终端智能产线,一期设计年产能600套——此前西安光机所的终端已在通信技术试验卫星上完成在轨验证并部分实现业务化运行,不过这条新产线的600套设计产能,目前还没有公开证据表明已全部转化为商业卫星订单。
园区好建,生意难做
对商业航天企业来说,产业园区的厂房和政策补贴只是起步。地方政府真金白银砸下去,最终要看的还是产出和效率。
产能数字尤其容易让人产生错觉。格思航天一期年产能约300颗,武汉国家航天产业基地具备年产240颗卫星的能力,但“具备产能”不等于“实际交付”。
微纳星空的招股书提供了一个颇具参考价值的切片:2024年其整星产能利用率约49.63%,2025年则跃升至89.71%。
产能利用率在两年间剧烈波动,恰恰说明卫星制造高度绑定具体项目与客户交付节奏,厂房建得再大,没有持续订单也只能空转。
资本和平台层面也是同样的道理。
海淀搭建了多层次产业基金和专项支持体系,武汉攒起近百亿元基金矩阵,西安航天基地参与设立11支总规模超56亿元的基金(累计投资航空航天企业近8亿元),深圳罗湖也在推动空天产业基金扩募和公共测试平台建设。
这些资金和设施能帮企业熬过早期研发与试验的高投入期,但基金规模不等于实际落地的投资额,项目签约也不代表资金已经到账。
地方政府能给空间、给融资、建测试平台,却唯独没法替企业包办长期订单。
当商业航天从技术验证迈向批量制造和星座组网,供应链的逻辑已经变了。整星和火箭厂需要的不再是一次性试制,而是能够稳定交付的上游供应商;
配套企业图的不只是园区里的一张工位,而是持续不断的采购与健康的现金流。
海淀拿下一张国家级名片,只是北京卫星产业的一个阶段性注脚。
往后看,中国商业航天的供应链注定是跨地域流动的——上海的星座要用西安的测控天线,武汉的火箭要找各地采购材料和零部件,西安的技术也要靠外部商业项目变现。
一座城市最终能在这个万亿级想象空间里分走多大一块蛋糕,不取决于园区里注册了多少家公司,而取决于有多少企业真正进了主力型号的采购名单,把产品按时交出去,再把钱稳稳收回来。