
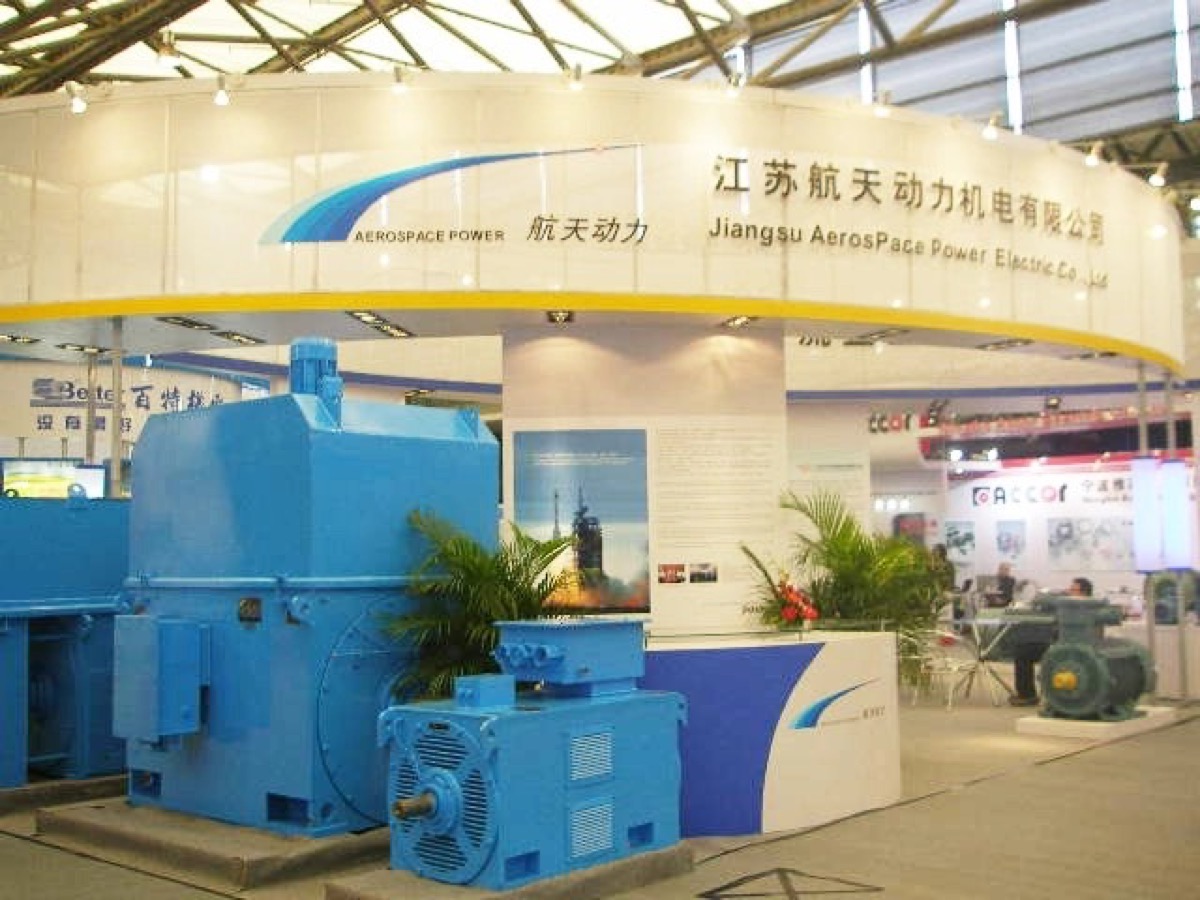
二十年合资落幕,航天动力2080万剥离靖江电机厂
出品 / 星动无极
2026年11月20日,陕西航天动力发布公告,旗下控股子公司江苏航天动力机电有限公司51%的股权完成工商变更,2080.31万元转让款已全部到账。
接盘方是持股49%的另一家股东——江苏大中电机。交易条款里有一条硬性规定:交割完成后,这家工厂的工商名称里不能再出现“航天动力”,也不能带有“航天”二字。
颇具戏剧性的是,就在公告挂牌转让前三个月,这家位于江苏靖江的电机厂还在官网公开招募代理商。当时厂方开出的核心条件之一,就是授权代理商使用“航天动力”的品牌标识,并承诺派工程师上门帮新建钢厂、电厂和化工厂选型画图。
从高调打着央企招牌拓展渠道,到被控股股东彻底剥离并摘牌,一切发生在半年之内。
二十年前,航天动力带着3978万元现金南下靖江,与大中电机联手办厂,看中的是工业泵整套系统的配套生意;二十年后,历经三年连续亏损、净资产缩水至171万元后,这场持续二十年的央民合资走到了终点。
01 产业互补下的蜜月期
航天动力与大中电机的合作,始于产业链上下游的联合。
大中电机起步于靖江季市镇的一家农机具修配合作社。1985年周巧林出任厂长后,将业务锁定在电动机上,从农机、纺机配套一路做到高压电机和直流电机。
2003年,工厂引进技术人员,开始自主设计高压电机和直流电机。靖江新桥镇本就是国内重要的泵业集聚区,当地聚集着一批泵厂,都是电机厂的潜在客户。
彼时,远在西安的航天动力正面临客户需求的升级。作为航天科技集团六院旗下企业,航天动力早年将液体火箭发动机的流体技术转化为民用,在消防、供水泵领域站稳了脚跟。但到2006年,石油、化工、冶金等重工业客户在采购时不再满足于单买一台泵,而是要求供应商交付“泵+液力偶合器+电机+控制系统”的整套设备。
航天动力手里有泵和液力传动技术,唯独缺电机。补齐这块拼图,就能把整套系统的订单拿下来。
2006年6月28日,江苏航天动力机电有限公司正式成立。航天动力出资3978万元现金占股51%,大中电机以经营性资产作价3822万元入股占49%。
合资公司很快跑通了商业闭环。成立当年,江苏机电的高压电机就实现销售收入5863万元。翻看航天动力当年的年报,上市公司前五大客户排在第一位的正是大中电机,采购额达4346万元。这位持有49%股权的民企合伙人,不仅出厂房设备,还真金白银地承担了合资公司初期的大部分订单。
合作第三年,双方又联合增资2000万元扩建中大型电机产线。到2010年,航天动力按产品统计营收时,电机的销售额达到1.98亿元,甚至超过了泵及泵系统的1.72亿元。原本作为配套配角引入的电机业务,一度撑起了上市公司营收的半壁江山。
02 慢工出细活,但市场等不及
规模扩张之后,江苏机电试图向技术门槛更高的特种电机突围,但重资产制造业的技术爬坡,往往以“年”为单位计算。
2017年,位于靖江市季市大中路88号的江苏机电,向外界递交过一张《企业技术需求信息登记表》。联系人刘广峰在表格里用寥寥几行字,描述了一个棘手的工程难题:
厂里正在研制一台高速永磁电机,转速一超过每分钟1.2万转,润滑油就会从轴瓦密封处往电机内部渗漏;等提速到设计的每分钟1.8万转时,漏油已经严重到可能腐蚀电机绕组。
这张求助表折射出国内工业电机向高端化迈进时的典型困境,基础工艺与密封材料的微小短板,往往需要漫长的试错才能填平。
研发团队在这个方向上磨了很久。四年后的专利申请文件显示,刘广峰和另外八位发明人仍在攻关永磁电机的散热、减震以及外罩可拆卸结构。
直到2026年5月,在厂方给代理商的产品清单上,一款额定转速同样为每分钟1.8万转的透平机用高速永磁电机,终于标注为“可批量生产”。
从2017年攻克漏油难题,到2026年进入批量推向市场,一款新产品的成熟耗费了将近九年时间。然而,在高端新品刚刚准备放量之前,传统基本盘的危机已经率先爆发。
03 一纸新国标与减值黑洞
压垮江苏机电财务报表的,是工业领域强制性的能效升级与随之而来的资产减值。
2025年9月,高压三相笼型异步电动机能效新国标正式实施。对于一家常年向冶金、电力、水利行业供货的传统电机厂而言,这意味着过去赖以生存的大量老型号产品,一夜之间失去了市场准入资格,在手和潜在订单瞬间归零。
更棘手的是存量资产的处置。在航天动力2026年春天的资产清查清单上,江苏机电仓库里堆积的原材料、半成品以及不符合新国标的完工电机,在核算账面价值时,参考基准被迫从正常销售价下调为“二手电机市场价”。仅存货跌价一项,账面价值就直接削减了671.10万元。
老产品停产,专为其服务的重型制造设备也成了沉没成本。真空浸漆设备、大批铸造模具因无法兼容新工艺,一次性计提固定资产减值1008.15万元;连同过去积累的部分直流电机专有技术,也因失去使用价值被核销。
传统工业制造的残酷之处在于,下游客户切换一代技术标准,留给上游工厂的却是整条产线的工装、模具和库存包袱。
到2025年底,江苏机电已经连续三年亏损。
尽管当年仍有1.44亿元的营业收入,但受制于低毛利与大额资产减值,全年净亏损高达5630万元。
到2026年6月底,这家拥有近2亿元总资产的工厂,扣除负债后的净资产仅剩171万元,几乎处于资不抵债的边缘。
04 央企做减法,民企接棒
面对净资产见底的合资子公司,控股股东航天动力选择了及时止损。
对于一家央企上市公司而言,持续为传统中小型工业电机输血不仅拖累合并报表利润,也偏离了其聚焦流体核心主业的方向。因此,航天动力决定清仓全部51%股权,回笼资金补充流动资金。
市场的定价很现实,该项目首次挂牌底价为2311.43万元,无人问津;降价约一成至2080.31万元后,大中电机作为唯一意向方出手接盘。根据协议,航天动力派驻的管理人员全部撤回,工厂原有的技术与生产员工继续留任,但必须彻底剥离“航天”品牌光环。
至此,二十年前的商业逻辑完成了闭环:2006年,航天动力为了补齐“整套泵系统”的短板来到靖江;2026年,当系统配套不再需要重资产持有电机厂时,央企带着2080万元现金退场,将工厂交还给了最熟悉这门生意的本地合伙人。
对全资接盘的大中电机而言,没有了央企背书,接下来的硬仗才刚刚开始。