
出品/星动无极
SpaceX可能推进首次公开募股的报道重新点燃了上市航天公司的股价。新华社10月13日播发的消息显示,火箭实验室股价在相关报道发布后大幅上涨,早盘涨幅约10%。在发射服务和航天器部件这条赛道上,火箭实验室是少数几家可以买到的上市公司,资金在SpaceX上市传闻与航天板块之间做了传导。
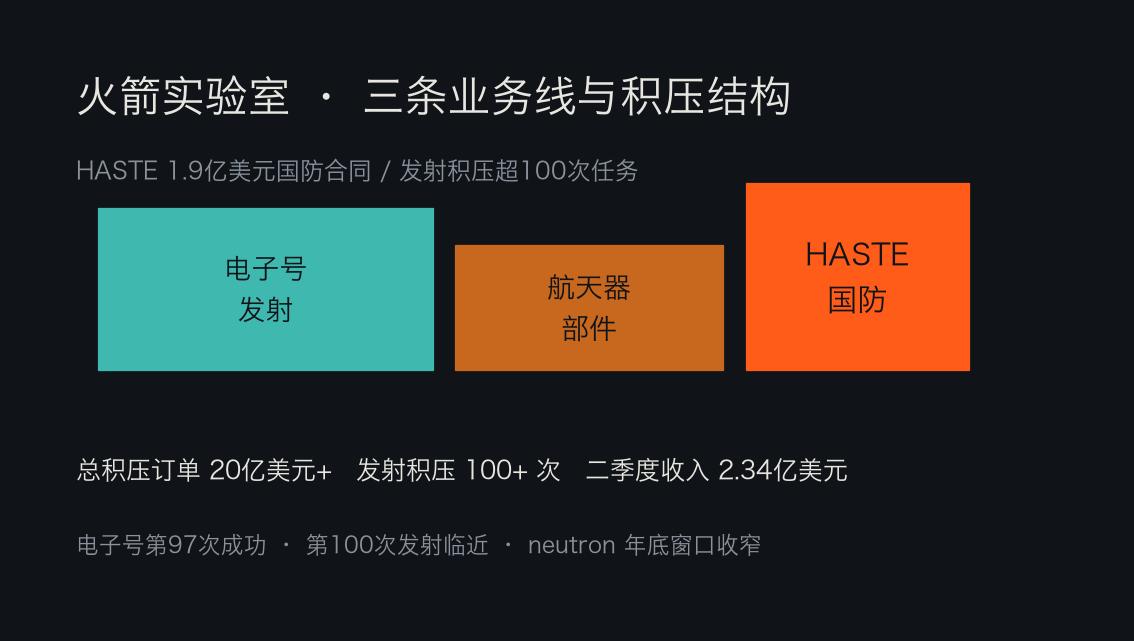
比股价更实的是合同。火箭实验室近期根据一项美国国防测试计划,利用HASTE运载火箭签订了一份价值约1.9亿美元的合同,用于高超音速测试任务。HASTE是电子号火箭的亚轨道构型,专门为高超音速武器防御试验提供飞行平台,客户是美国国防部相关测试机构。这份合同叠加进既有计划后,公司在发射和航天系统领域的总积压订单超过20亿美元。
Clear Street等经纪商近期的首次覆盖也给情绪加了分。Clear Street给火箭实验室开出买入评级,理由是未来几年发射服务和航天器部件的需求将持续。分析师覆盖、政府合同、板块热度三项叠加,构成了这轮股价反应的基本面注脚。
HASTE合同的含金量要从业务结构看。电子号火箭近地轨道运力约300公斤级,单发报价低,单纯靠小卫星拼车难以支撑中型上市公司的收入体量。火箭实验室过去两年把业务重心往两个方向搬,一是航天器部件与整星制造,二是HASTE这类国防特殊任务,高超音速防御试验每次飞行有独立预算,客户复购率高。1.9亿美元一份合同,接近电子号几十次商业发射的收入总和,国防业务正在成为收入结构的压舱石。
发射端的节奏没有停。火箭实验室近日公布,电子号火箭接下来三发任务分别是10月21日前后从新西兰LC-1工位发射三颗HawkEye 360卫星的We're Not Hawking Around任务,以及11月4日和11月10日为日本iQPS执行的两发合成孔径雷达卫星任务。电子号已完成第97次成功发射,今年内发射18次,仍是全球发射频次最高的专用小型运载火箭,第100次发射将在近期到来。
商业客户侧的长期合同也在累计。9月,火箭实验室与日本合成孔径雷达公司Synspective签订多年期协议,将在2028年至2031年间发射20颗卫星,这是电子号迄今最大的商业发射合同。Synspective在火箭实验室的累计签约发射次数达到47次,这笔合同把火箭实验室的发射积压推过100次任务。单家客户累计签下47发,这个粘性来自发射频次本身,Synspective的雷达星座按批组网,需要确定性的发射排期,火箭实验室用高频次交付换来了续约。
股价的波动区间也交代了市场情绪的位置。火箭实验室股价周初收于65.71美元,跌3.67%,此前一周累计下跌8%,是8月末以来表现最差的一周。IPO传闻带来的反弹是在这样一轮回调之后发生的。今年迄今该股累计下跌约6%,市场在neutron进度与发射积压之间反复定价。
中型火箭neutron仍是估值模型里权重最大的变量。公司在8月的口径是,neutron一级贮箱生产瞄准第四季度交付发射台,同时提示年末首飞的窗口正在收窄,资格认证与关键试验仍在排队。此前1月,neutron一级贮箱在水压试验中破裂,公司称下一只贮箱已在生产。市场对neutron的怀疑有量化表达,Kalshi预测市场一度只给neutron在2027年前首飞14%的概率。
公司财务面,二季度收入2.34亿美元创纪录,同比增长62%,总积压23.6亿美元,但自由现金流为负1.1亿美元,neutron、基础设施与研发在持续投入。公司给出三季度收入指引2.5亿至2.65亿美元。发射积压、国防合同与现金流缺口并存,是这家公司当前的典型状态。
把三条业务线摆在一起看更清楚。电子号提供高频次发射现金流,100次发射里程碑即将达成,今年已飞18次;航天器部件与整星业务吃星座建设周期,积压订单随运营商融资节奏波动;HASTE与国防测试合同提供大额单笔收入,回款确定性强。20亿美元的积压订单是三条线的总和,结构上小单多、大单重,neutron一旦首飞成功,中型运载这一格才算补上。
SpaceX上市传闻尚未得到官方确认,火箭实验室的股价反应建立在整个板块重估之上。1.9亿美元的HASTE合同与100次以上的发射积压是已经落袋的部分,neutron年底能否把贮箱送上发射台,决定这部分估值故事的下一段。