
从研发项目走到生产线
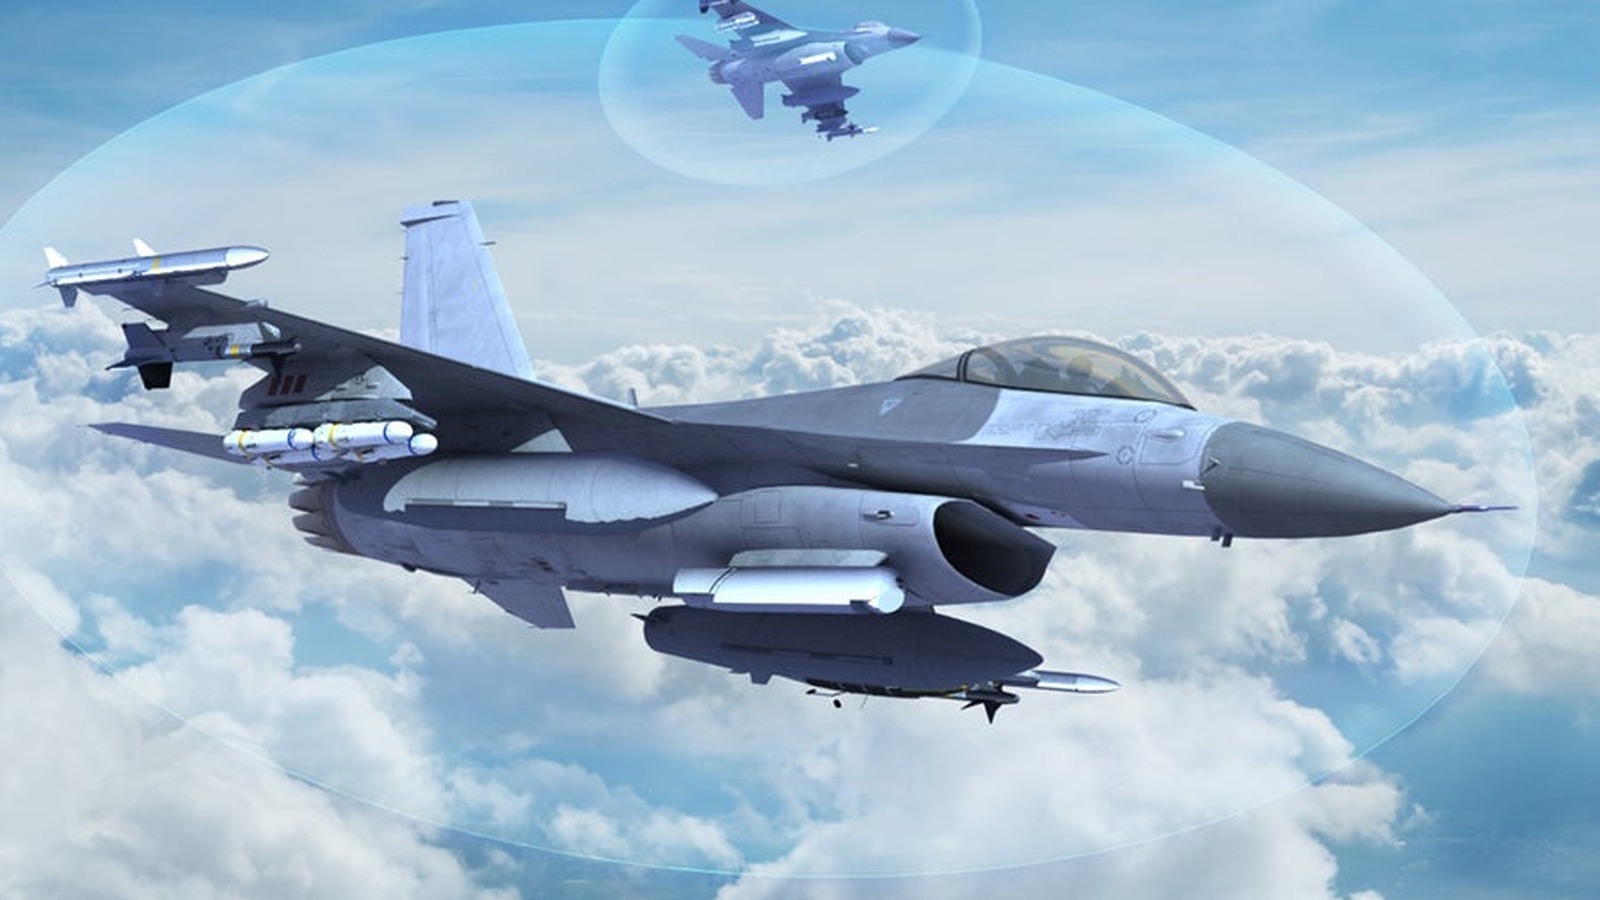
L3Harris宣布完成首批35套Viper Shield电子战与对抗系统生产,并组装了首个基于量产系统的外挂吊舱。公司称该系统目前获得八个盟国订单,待交付数量为233套,正向全速生产爬坡。Viper Shield既可作为F-16 Block 70/72的内置系统,也能通过吊舱适配既有机队。
系统以全数字、软件定义架构为基础,与APG-83有源相控阵雷达协同工作,用于发现、识别和对抗电磁威胁。电子战能力的价值来自威胁数据库、实时处理和持续软件更新,硬件交付只是能力生命周期的起点。首批产品完成说明设计与工业化迈过一关,但尚不能替代后续飞行验证和部队形成战斗力。
多国共担研发改变采购逻辑
L3Harris披露,参与F-16项目的国家共同投入约10亿美元,资金覆盖研发、实验室测试、飞行测试和当前生产。这种共同投资可以分摊非重复工程成本,也让美国空军和国民警卫队有机会在较低前期成本下加入。对供应商而言,多国订单扩大产量;对采购方而言,共用基线有利于降低升级成本。
代价是配置管理变得更复杂。不同国家的威胁库、保密等级、武器接口和出口许可不同,同一套硬件可能对应多套软件和交付节奏。任何出口审批、客户训练或飞机生产延迟都可能影响收入确认。所谓233套订单也需要按年度预算、交付验收和合同条款逐步兑现,不能一次性视为收入。
批产的难点在供应链和软件
航空电子系统依赖射频器件、处理器、功率模块、天线、冷却和高可靠连接器。扩产时既要保证器件可得,又要维持批次一致性和可追溯性。国防需求上升并不能消除半导体停产、单一供应商和测试设备产能不足等问题。L3Harris必须证明其质量体系能够在扩大产量后仍控制返工和现场故障。
电子战系统还面临持续升级压力。威胁信号变化速度快,软件迭代周期需要短于传统航空装备改型周期,同时又必须满足适航和信息安全要求。开放架构可以降低未来升级难度,但也会增加接口认证和网络安全面。长期利润来自软件、数据库和保障服务,而不是一次硬件销售。
观察批产而不是只看首批
下一阶段应关注35套系统交付哪些用户、何时完成装机和飞行验收,233套订单的年度交付曲线,以及美国本土是否正式采用。若生产爬坡顺利,Viper Shield将成为F-16全球升级链条的重要节点,并带动射频、处理器和测试供应商;若配置分化和供应链拖慢交付,规模优势可能被复杂度抵消。该事件的准确边界是“首批生产完成”,不是全部订单交付,也不是所有F-16已经具备新电子战能力。