
出品/星动无极
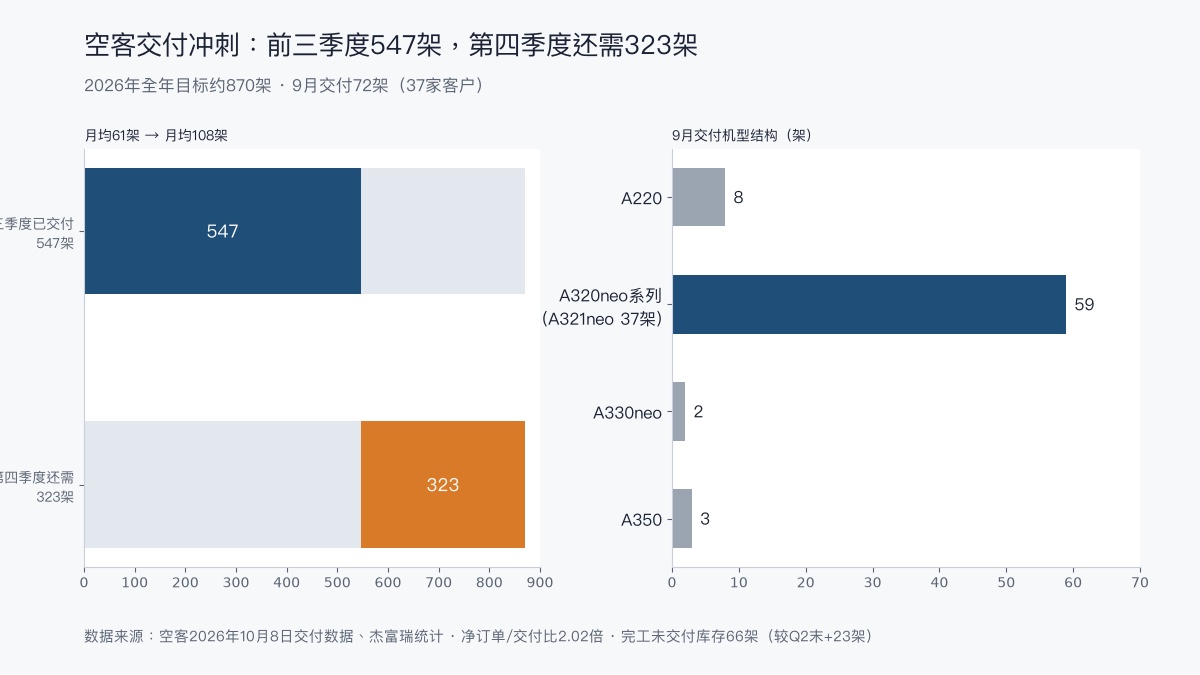
空中客车 10 月 8 日公布 9 月交付数据,当月向全球 37 家客户交付 72 架民用客机,前三季度累计交付 547 架。全年目标定在约 870 架,这意味着第四季度还要交付 323 架,月均约 108 架,而前九个月的月均是 61 架。冲刺压力集中在最后三个月。
9 月的 72 架比 2025 年同期的 73 架少 1 架,同比下降约 1%,但环比 8 月大涨 26%,也比杰富瑞此前的预期多出 4 架。机型结构上,A220 交付 8 架,A320neo 系列交付 59 架,其中 A321neo 单月交付 37 架,占当月总交付量一半以上,A330neo 交付 2 架,A350 交付 3 架。A320 系列仍是绝对主力,单月 59 架里比预期多出 3 架,A220 也比预期多 1 架,宽体机的交付节奏仍未见明显起色。
前三季度累计 547 架,同比增长 8%,年内已向 84 家客户交付。订单端,9 月新增总订单 17 架,取消 3 架,净增 14 架。截至 9 月底,空客年内累计总订单 1174 架,净订单 1105 架,净订单与交付量之比达到 2.02 倍。积压订单约 9300 架,按现有产能算,这份订单簿足够工厂排产十几年。
订单簿的厚度没有转化成产能的从容。杰富瑞统计显示,截至第三季度末,空客已具备飞行能力但尚未交付的飞机库存达到 66 架,比二季度末增加 23 架。除这部分完工飞机外,估计还有 35 至 40 架尚未完工的机身处于库存状态。飞机要完成交付后才能收回款项,完工机库存每多停一个月,营运资金就多占用一分。杰富瑞认为,第三季度可飞行飞机库存增加的 23 架,将对现金流形成压力。完工机停在停机坪上的每一天,都在消耗交付目标的缓冲空间。
交付量的下滑叠加机型结构变化,直接反映在利润端。第三季度空客交付量同比减少 5 架,A321 在 A320 系列交付中的占比从去年同期的 67% 降至 64%。不同机型的盈利贡献存在差异,A321neo 单价更高,占比下滑会拉低收入质量。杰富瑞预计,交付数量、机型结构及技术因素将共同对空客第三季度商用飞机业务息税前利润造成 1 亿至 2 亿欧元的不利影响。
冲量难在供应链的木桶效应。一架现代干线客机由数百万个零件组成,发动机、航电、座椅、氧气瓶,缺任何一个二级供应商的关键部件,整机就无法完成通电自检,只能停在机坪上等件。A321neo 采用灵活客舱构型,不同航司的座椅间距、厨房插座、应急出口布局各不相同,内部线束铺设与内饰装配工时因此拉长,容易拖乱整条脉动总装线的节拍。飞机下线也不能直接交付,要通过数百项地面自检,再由厂商试飞员与航司接机机组先后完成验收试飞,从起落架应急释放到高空加压防冰,任何一项数据有瑕疵,航司不会在产权交接书上签字。
把 9 月数据放进全年曲线看,空客前三季度完成了全年目标的 63%。870 架的目标与 2025 年 766 架的实际交付相比,隐含约 14% 的增长。第四季度月均 108 架的交付强度,超过了前三季度任何一个月的水平,9 月的 72 架已是年内高点之一。剩下的变量在两处,一是供应链缺件的缓解速度,二是年底密集的验收试飞排期能否消化完 66 架完工库存。
需求端的厚度暂时不构成担忧。年内净订单与交付量之比达到 2.02 倍,意味着每交付一架就有两架新订单进来。9300 架的积压订单按 2026 年 870 架的交付速度可以排到 2037 年之后,图卢兹、汉堡、天津与莫比尔各条总装线的排产周期都以年计。对空客而言,问题从来不是找买家的成本,而是把飞机造出来并按时交出去的成本,这也是全球民航制造业当下共同的那道题。
对比同行,波音的交付爬坡仍在处理 777X 的库存返工,空客的份额压力相对可控,净订单 2.02 倍于交付的表现说明需求端没有问题。考验集中在供给端,第四季度的每个月交付数,都是对图卢兹与汉堡各条总装线节拍能力的直接检验。空客能否交出 870 架,答案要在 1 月才见分晓,但 10 月的交付数很快就能给出方向。
对中国的航空制造环节,这份数据的参照意义在于产能爬坡的真实节奏。A320 系列月均 50 架上下的交付量背后,是空客在天津等地的总装与交付布局,国内供应链企业接入的正是这条脉动线。空客四季度冲量若顺利,上游的发动机、结构件与内饰订单会随之走强,若再度受挫,压力会沿着链条向上传导。