
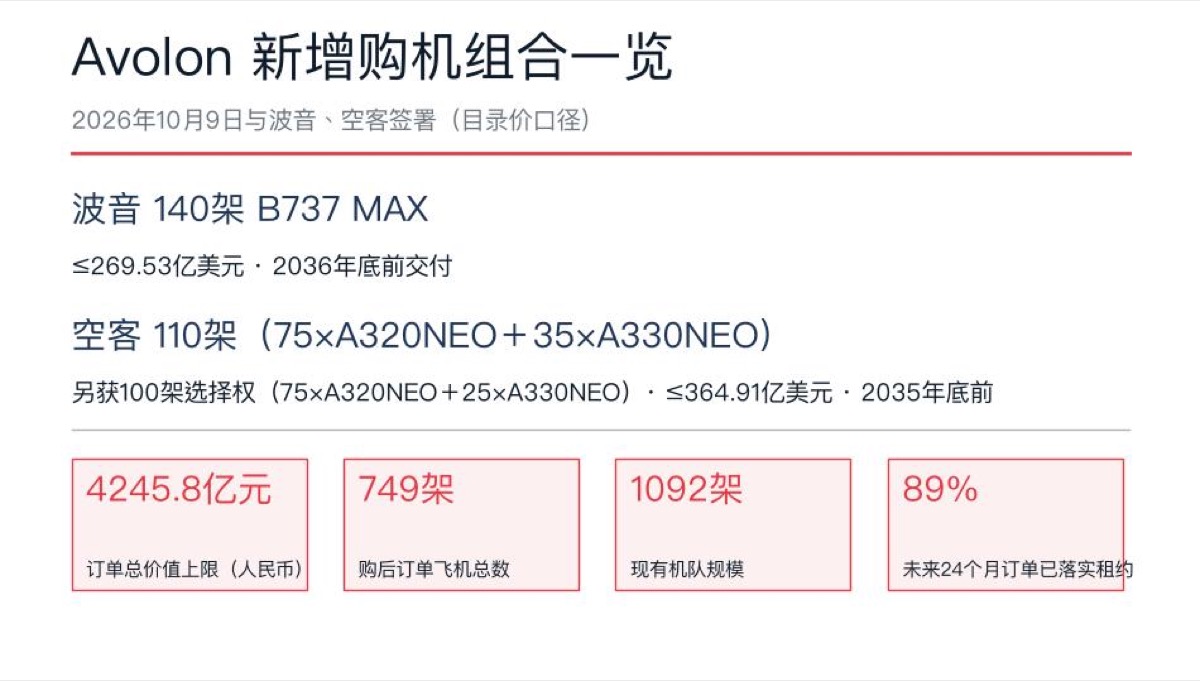
10月9日晚间,渤海租赁发布公告,旗下Avolon的全资子公司Avolon Aerospace Leasing Limited(AALL)与波音公司签署采购协议,购入140架B737 MAX系列飞机,按波音目录价格计算总价值不超过269.53亿美元,2036年年底前陆续交付。同一天,AALL与CIT Aerospace LLC、CIT Aerospace International Unlimited Company分别与空客公司签署采购合同修订协议,购入110架新一代技术飞机,包括75架A320NEO系列和35架A330NEO系列,同时获得100架购买选择权,含75架A320NEO与25架A330NEO。如全部行使选择权,空客订单总价值不超过364.91亿美元。
两笔订单按最新汇率1美元兑6.6922元人民币计算,合计不超过4245.80亿元。渤海租赁在公告中说明,实际购买价格在目录价格基础上存在一定幅度优惠。这是2026年全球飞机租赁行业披露的最大单笔购机组合,采购完成后Avolon的订单飞机数量增至749架。
订单规模之外,交付排期是更关键的变量。空客110架及选择权部分计划2035年年底前交付完毕,波音140架计划2036年年底前交付完毕,横跨未来十年的交付窗口意味着Avolon需要在这十年里持续为这批飞机找到租约。公告披露的数据显示,Avolon现有订单飞机中,计划于未来24个月交付的部分已有89%落实租约,这是租赁公司敢于继续下单的底气所在。
Avolon当前的机队结构为自有飞机561架、管理飞机32架、订单飞机499架(不含本次采购),机队规模1092架,服务于全球62个国家的138家航空公司客户。截至三季度末的运营数据显示,2026年以来Avolon完成了78架飞机出售,已同意出售但尚未交割的飞机为112架。一边增持订单一边出售存量,机队结构的换仓意图明显。
渤海租赁给出的行业背景是IATA的测算:2019年至2026年全球商用飞机累计交付缺口约5300架,未交付订单超过1.8万架。空客与波音的产能受限推高了飞机市场价值、租金率和出租率,渤海租赁2026年上半年机队整体出租率约100%,实现飞机租赁收入约107亿元,同比增长6.62%,加权平均租金率10.74%,较2025年末提升23个基点。供给紧张的市场里,手握订单簿就是手握议价权。
资金安排方面,公告称截至2026年二季度末Avolon可用流动性总额约120亿美元,购机价款按交付进度分阶段支付。信用端,标普全球2026年5月将Avolon主体评级从BBB-上调至BBB。评级上行与订单扩张同步发生,租赁商的融资成本曲线和购机成本曲线在同一个方向上改善。
值得注意的是买家的身份。三笔协议的签署方里,CIT Aerospace的机队随Avolon体系并列出现,租赁巨头在供给短缺周期里用长周期订单锁定制造商产能的动作再次加码。对航空公司客户而言,未来十年新飞机的获取路径越来越多地要经过租赁商的订单簿,直销排队周期被压缩到劣势位置。
后续观察点有两个:一是这份订单须提交渤海租赁股东会批准,审批结果将于近期披露;二是空客与波音的实际交付速率能否跟上排期,这取决于两家制造商未来数年的产能爬坡情况。
把渤海租赁半年报披露的收益数据与这批订单放在一起,租赁行业的盈利模型看得更清楚。2026年上半年公司飞机租赁收入约107亿元,同比增长6.62%,机队加权平均租金率10.74%,较2025年末提升23个基点,整体出租率约100%。租金率与出租率同向走高,直接原因是制造商交付不足推高了存量飞机的市场价值,租赁商的存量资产在涨价周期里持续增值。标普全球2026年5月把Avolon主体评级从BBB-上调至BBB,融资成本与资产价格在同一个周期里向好。
订单簿的周转同样在加速。Avolon 2026年以来完成了78架飞机出售,另有112架已同意出售但尚未交割,服务的138家航空公司客户分布在全球62个国家。卖旧买新是租赁商管理机龄结构的常规操作,出售存量机队的收益再投入新飞机订单,机队平均机龄下降的同时,下一代技术飞机的燃油经济性降低了承租航空公司的单位成本。本次采购的空客部分被明确称为新一代技术飞机,A320NEO与A330NEO系列正是当前窄体与宽体市场的主力换代型号。
波音与空客端的视角是订单簿长度本身。渤海租赁援引的IATA测算显示,2019年至2026年全球商用飞机累计交付缺口约5300架,未交付订单超过1.8万架,航空公司从下单到拿机的等待周期被拉长到数年。租赁商在这个周期里的角色从资金中介前移为产能控制者,谁锁定排产位,谁就能在租约谈判里掌握定价主动。Avolon订单簿扩到749架后,这一逻辑的兑现程度取决于两家制造商未来十年能否按期交付,而交付速率恰恰是当前全球航空供应链最不确定的变量。
出品/星动无极