
对智星空间来说,48颗星既是目标,也是一次真正的商业考验。
星动无极最新消息,9月9日,智星空间宣布完成新一轮战略融资,杭实创新、西湖云创集团、西湖科创投旗下基金共同参与。
公司没有披露具体融资金额,只提到这笔钱将主要用于加强整星生产能力、推进星座建设,以及加快与算力、大模型产业的协同。
今年4月,智星空间刚完成超亿元B+轮融资,由中银国际投资领投,中信建投资本和渝富控股旗下中新基金参与。前后相隔大约5个月,公司又迎来一轮新的战略资本。
融资节奏突然变快,通常意味着企业正准备进入一个更重的阶段。
对智星空间来说,这个阶段已经很清楚了。过去几年,它要解决的是SAR卫星能不能做出来、能不能稳定运行;现在要关注卫星能不能批量生产、星座能不能真正铺开,以及这些新增能力最终能不能转成收入。
这也是今天再看智星空间时,最值得关注的地方。
融资越来越密,智星空间开始为“扩星座”做准备
智星空间成立于2018年。
从公开融资记录看,它前几年的资本节奏并不算快。2018年完成种子轮,2019年完成天使轮,2020年前后进入Pre-A阶段。这个时期,公司主要还在做技术积累、卫星平台研发和在轨验证。
到2023年底,融资用途开始发生变化。
那一轮A轮融资,资金已经明确投向卫星平台、SAR载荷批量生产能力、市场拓展和团队建设。2024年,山东地方产业资本继续进入。到了2026年,资本投入进一步向星座和产能集中。
4月的B+轮,主要投向新一代智能SAR卫星星座、MiniSAR产线和前沿技术研发;9月这一轮,又明确提到整星生产能力和星座建设。
这条路径其实很清晰。
早期的钱主要用来证明技术,后来的钱开始用来放大产能,现在的钱则更多是在支撑星座化运营。
星动无极发现,他们的投资人结构也在变化。早期以市场化投资机构为主,近几年地方国资和产业资本明显增多。山东之后,这一轮又出现了杭州国资体系。
这并不难理解,商业遥感做到星座阶段,本身就是一门很吃资本的生意。卫星研制、批量生产、发射、测运控、地面系统,每一个环节都需要持续投入。企业一旦从几颗验证星走向几十颗业务星,融资能力就开始和技术能力一样重要。
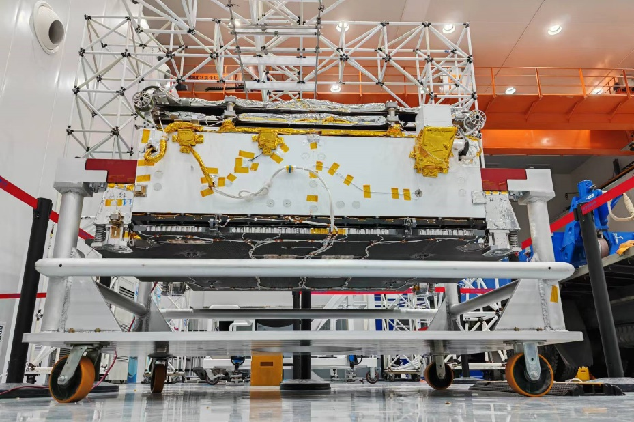
智星空间目前规划建设48颗高时效智能SAR卫星星座。
这也意味着,它接下来面对的是一整套资本开支和运营效率问题。
所以,这一轮杭州资本进入后,后续需要观察双方合作会不会进一步延伸到产业基地、应用场景、算力资源或者海外市场。如果只是财务投资,意义相对有限。
商业化能跟上卫星数量吗?
相比很多仍停留在研制和试验阶段的商业航天公司,智星空间已经往前走了一步。
2020年,智星一号A星发射;2022年,智星三号A星发射。2024年2月,公司自主研制的首颗商业SAR卫星SmartSat-X1进入轨道,之后由智星空间负责测控、数据下传和影像产品生成。
也就是说,它已经从“证明能造卫星”,走到了“开始运营卫星”。
业务上,智星空间也没有只等星座建成以后再卖数据。
目前公司的产品覆盖卫星平台、SAR载荷、整星研制、遥感数据和行业应用,同时还把SAR能力延伸到了无人机载MiniSAR。此前公开信息显示,部分卫星平台、MiniSAR载荷和遥感数据服务已经获得客户订单。
这条路径有现实考虑。
商业遥感如果完全依赖自建星座,再靠卖影像慢慢回收投入,前期现金流压力会很大。先通过整星、载荷、项目交付获取收入,再逐步提高数据和运营收入,是更容易跑起来的一种方式。
但问题也随之而来。智星空间未来究竟是一家卫星制造公司,还是一家星座运营公司,很大程度上取决于收入结构。
如果主要收入仍然来自整星、载荷和项目交付,它的核心能力还是制造和交付;如果未来数据服务、持续监测和行业应用收入占比越来越高,它才真正具备星座运营商的特征。
此次投资方提到,智星空间已经实现持续盈利。但星动无极发现,目前外部能看到的完整财务数据仍然有限,收入规模、利润水平以及各业务板块的收入占比,都缺少更详细的公开口径。
所以,比“是否盈利”更重要的问题是,未来两三年,它的收入增长能不能追上星座扩张。
48颗卫星意味着更高的重访能力,也意味着更多资产沉淀在轨道上。
星座规模越大,对订单密度和卫星利用率的要求也越高。
到最后,商业化还是要回到一个很简单的问题上,那就是,多发一颗星,能不能多赚一份钱?
SAR开始进入规模竞争,机会没有想象中轻松
智星空间现在所处的市场,也和几年前不太一样了。
国内商业SAR已经从少数企业做验证,逐渐进入多家公司同时扩星、扩产能、抢客户的阶段。
航天宏图正在持续建设女娲星座,优势在于下游应用和政府、行业客户积累;天仪空间较早进入商业SAR,在轻小型卫星、星座运营和数据服务上已经形成一定基础;微纳星空等企业则在卫星批量制造能力上不断加码。
此外,海外的一些同行已经实现了规模化。
ICEYE已经发射数十颗SAR卫星,并持续提升星座重访效率和成像能力。全球商业SAR的竞争,也正从单星能力比拼,进一步转向星座规模、重访频次和数据交付效率的综合竞争。
国内市场也在往这个方向走。这意味着,未来商业SAR企业之间的差距,不会只体现在分辨率指标上。
卫星成本、批量制造能力、发射节奏、重访效率、数据处理速度、客户数量和订单质量,会变得越来越重要。
SAR不受云层和昼夜影响,在洪涝、地质灾害、基础设施形变、海洋、自然资源等场景里有长期需求。随着卫星数量增加,再叠加AI识别和自动分析,SAR产品也有机会从卖一张影像,逐步变成卖变化信息、卖监测结果。
这也是为什么越来越多公司开始强调AI、算力和遥感数据结合。
然而,如果下游需求增长慢于卫星供给,星座扩得越快,资金压力也会越大。卫星本身是一项长期资产,发上去以后,折旧、运维、测控、数据处理都不会停止。
所以,对智星空间来说,48颗星既是目标,也是一次真正的商业考验。