
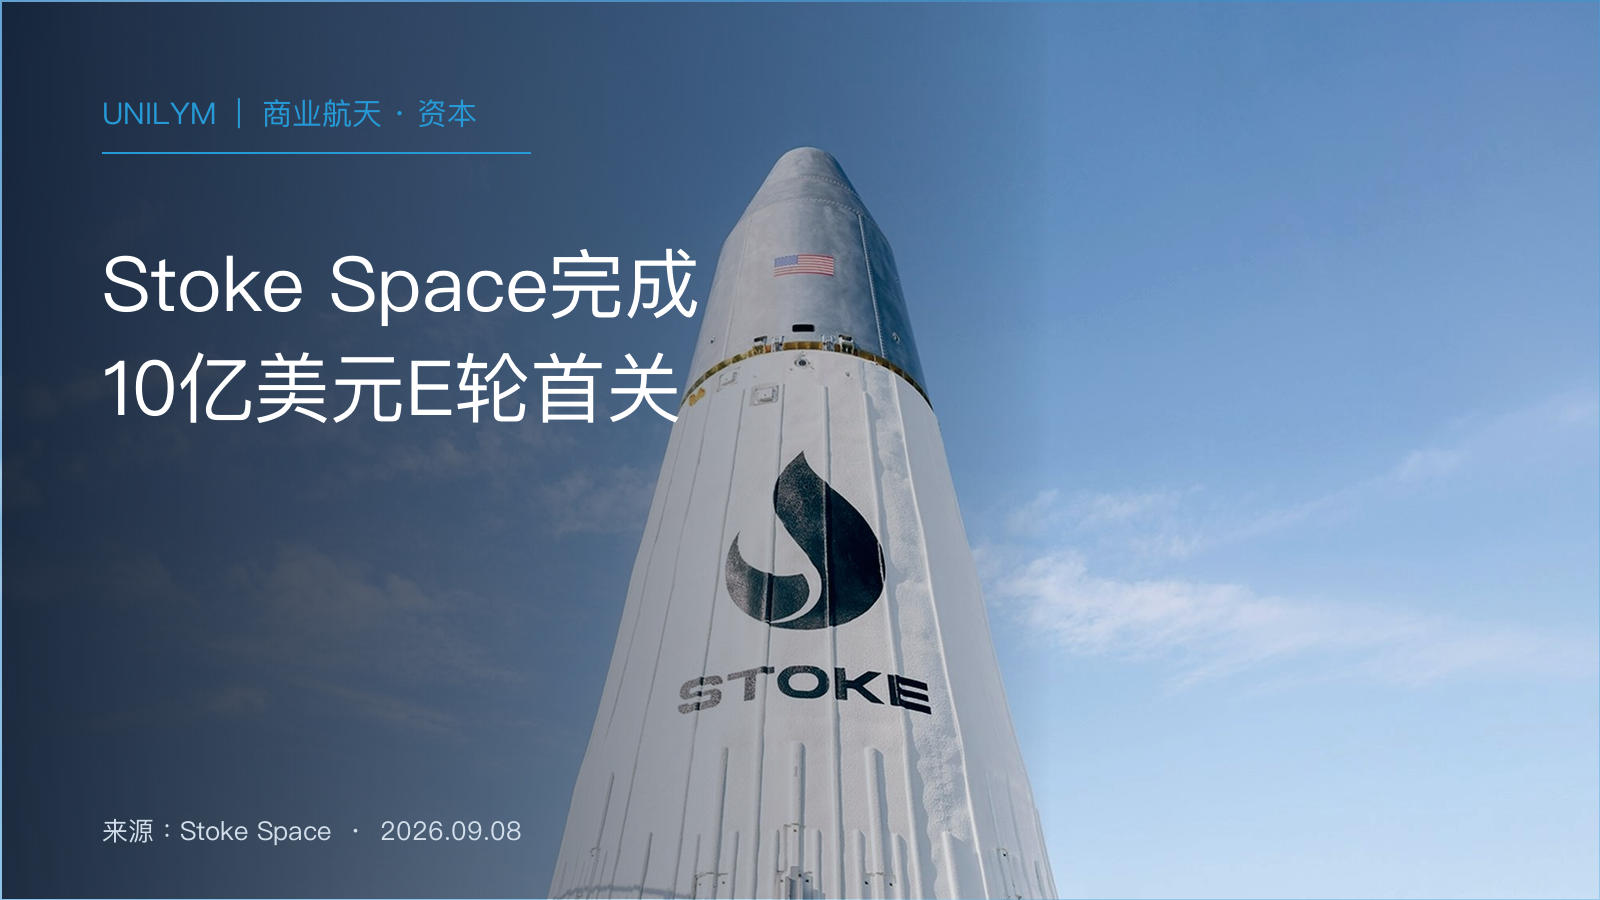
美国运载火箭企业Stoke Space于9月8日宣布,已完成规模10亿美元的E轮融资首关,由Point72 Ventures与Spark Capital联合领投,General Innovation、Glade Brook Capital、US Innovation Technology、Washington Harbour Partners、Woven Capital、Y Combinator以及其他新老投资方参与。公司称,本轮使其累计融资额达到23亿美元。
“首关”意味着本轮已有资金完成交割,但公司没有披露整轮是否还会继续募集,也未披露投后估值、股权稀释、各投资方出资额、收入、在手订单、毛利率或现金消耗。10亿美元能确认的是资本规模与研发、制造和基础设施投入能力,不能直接等同于Nova已经获得商业发射资格或形成稳定收入。
融资跨过的是资本门槛,Pathfinder仍要先证明能够入轨
Stoke把近期目标放在Nova Pathfinder。公司计划于2027年初执行首次轨道发射,并在2027至2028年安排多次任务。Pathfinder面向近地轨道的公开运力为2500公斤,一级采用7台液氧甲烷Zenith全流量分级燃烧发动机,二级使用液氢液氧Andromeda发动机,并把24个推力室与主动冷却金属隔热结构结合,试图让二级也返回并重复使用。
技术路径已经经历若干地面和低空验证:2023年全尺寸上面级原型完成垂直起降测试,Zenith于2024年完成首次热试车,2026年一级结构原型鉴定覆盖46项结构目标,并同步演练流体、航电、软件和地面系统。NASA还与公司合作推进上面级再入、下降和着陆研究。但这些节点仍不等于完整火箭完成入轨、级间分离、再入回收和快速周转。首次飞行能否按期取得许可、完成任务并带回可复用数据,仍是下一道硬门槛。
Block 2把公司从中型验证箭推向重资本并行开发
本轮融资同时支持更大的Nova Block 2。公司给出的目标是全复用状态下将15吨送入近地轨道,配备5米整流罩,计划2029年首飞。Block 2一级将使用14台Zenith,二级计划改为12台、每台两个推力室的Andromeda Block 2,并沿用液氢主动冷却再入方案。Stoke还将华盛顿州Moses Lake试验场从75英亩扩至550英亩,建设覆盖发动机部件到整级的试验设施,并推进卡纳维拉尔角SLC-14发射场、载荷处理设施和海上回收平台。
这是一项典型的并行开发选择:Pathfinder尚未首飞,Block 2、生产体系和回收基础设施已经提前投入。好处是若核心架构得到飞行验证,放大型号可以缩短后续爬坡时间;风险则是两个构型同时消耗工程团队、试验台位与现金。液氢低温管理、二级热防护、十四机并联、海上回收和翻修周转中的任何一项延迟,都可能把资本需求继续向后推高。
市场资格不等于确定订单,经营验证要看首飞后的任务转换
Stoke已进入美国太空军国家安全太空发射第三阶段第一通道供应商范围,使其具备竞争相关任务订单的资格;这一IDIQ框架的总上限不能写成Stoke已经获得的合同收入。公司也称Pathfinder将搭载真实客户载荷,但没有公布客户名单、任务价格、定金比例或积压订单金额。
在商业发射市场,Stoke面对的不只是SpaceX猎鹰9号,还包括正在扩充运力的New Glenn、Vulcan、Neutron及其他新一代火箭。全复用若能兑现,可能降低硬件消耗并提高发射频率;但成本优势必须由回收成功率、翻修工时、发动机寿命、发射场周转和保险定价共同证明。后续最值得观察的经营节点,是Pathfinder首次入轨与回收结果、2027至2028年任务节奏、客户订单从框架资格到实际授标的转换,以及本轮资金能否支撑Block 2走到2029年首飞,而不需要以更高资本成本反复续命。