
出品/星动无极
低空经济的公开口径与上市公司财报之间隔着一道分水岭。飞行邦 10 月 9 日梳理的数据显示,公开口径中 2025 年低空经济市场规模 1.5 万亿元,无人机运营企业近 2 万家,eVTOL 年度订单总额超 300 亿元。而 Wind 低空经济指数成分股中,今年一季度归母净利润增长的 36 家,下滑的 34 家,几乎对半。半年报披露后,分化看得更清楚,拉开差距的变量是买方确不确定。
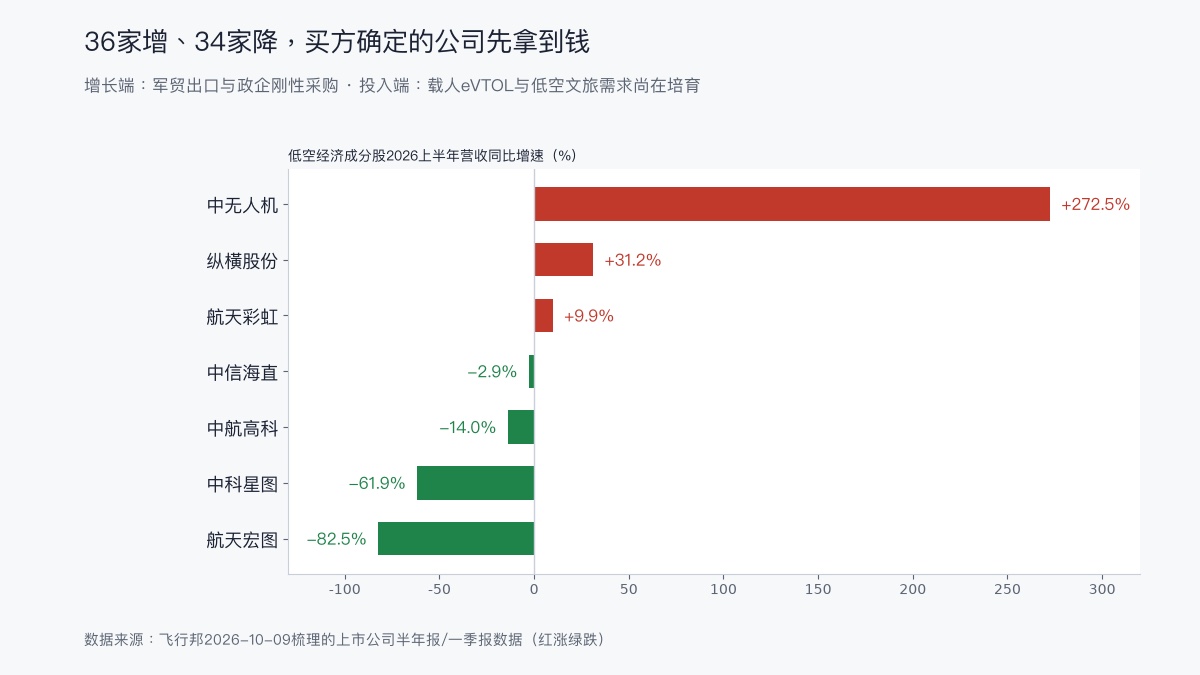
增长最猛的是工业无人机整机,共性是订单来自军贸出口或政企刚性采购,交付即确认收入。中无人机上半年营收 16.34 亿元,同比增长 272.48%,归母净利润 5492.56 万元,同比增长 72.87%,经营性现金流由负转正至 5.48 亿元。航天彩虹营收 8.91 亿元,同比增长 9.87%,扭亏为盈。两家公司都把军贸市场称为业绩的压舱石。纵横股份营收 1.77 亿元,同比增长 31.22%,亏损 2526.86 万元,同比减亏 30.46%,销售毛利率 50.41%,研发投入占营收 23.33%,主业正从设备销售向硬件加软件加运营延伸。
下滑公司的低空业务往往是唯一增长板块,但体量撑不住大盘。中科星图营收 5.14 亿元,同比下降 61.85%,归母净利润亏损 3.19 亿元,由盈转亏。其低空经济板块营收 7235.91 万元,是三大板块中唯一增长的,占总营收 14.07%,研发投入占营收 70.46%。航天宏图营收 5082.88 万元,同比下降 82.46%,亏损 3.51 亿元,战略调整后仅承接具备财政保障的业务,民用订单减少。中信海直营收 10.08 亿元,同比下降 2.89%,传统通航承压,低空新业务还在培育期。
上游材料企业的处境同样由下游交付量决定。中航高科营收 23.64 亿元,同比下降 13.97%,归母净利润 4.39 亿元,同比下降 27.44%。其子公司在已适航或取证的载人 eVTOL 机型中,预浸料份额达到 80%,但载人 eVTOL 尚未进入放量阶段,该业务仍处于投入期,小幅亏损。上游收入跟着下游交付走,飞机没批量交付,材料订单就起不来。
把两组公司放在一起,分界线清晰可见。增长一端的收入来自本来就要花的钱,军贸出口有确定的订单,电力、能源、应急巡检有年度预算,农业植保有作业面积,无人机做的存量替代。下滑一端的市场则需要培育,载人 eVTOL、低空文旅、城市空中交通的需求要先教育,适航资质要先取得,起降设施要先建成,钱花在前面,收入在后面。处在中间的是地理信息、空管信息化等传统企业,低空是新方向,但新业务增量追不上旧业务收缩。
这组数据对行业叙事是一次校准。1.5 万亿的市场规模是全口径的推算,包含制造、运营、服务与基础设施,落到上市公司的利润表上,真正兑现的是无人机整机的出口与政企采购。300 亿元的 eVTOL 年度订单多为意向与框架协议,从订单到交付之间还隔着适航取证、产能建设与运营许可三道门槛。eVTOL 整机企业普遍未上市,其财务表现暂不进入这组统计,但上游供应商的报表已经反映出交付量的真实水位。
军贸订单在这轮分化里的权重值得单独说明。中无人机与航天彩虹的出口业务面向主权客户,合同以年度计、回款以交付节点计,收入确定性远高于国内民用市场。这两家公司也都不讳言军贸是业绩的压舱石。对比之下,面向国内政府与企业的巡检、测绘订单受财政节奏影响,面向消费端的物流配送还在单量爬坡阶段。同一条低空产业链上,出口端的现金流与国内端的投入期报表并存。
现金流指标比利润更有信息量。中无人机经营性现金流由负转正至 5.48 亿元,说明军贸订单的回款已经到位。纵横股份毛利率 50.41% 但仍亏损,研发投入占营收 23.33%,亏损收窄来自运营业务的延伸。中科星图研发投入占营收 70.46%,属于典型的投入期报表。低空经济上市公司整体呈现的状态是,有订单的公司在修复报表,等需求的公司在消耗报表。
四季度值得跟踪的验证点有两个。一是军贸订单的持续性,中无人机与航天彩虹的出口合同是否继续放量。二是载人 eVTOL 取证进度对上游的反向传导,中航高科的预浸料订单何时从投入期转入交付期。低空经济的资本故事要落到财报上,先决条件始终是那一条,买方是谁,钱从哪里出。订单结构决定报表结构,这个季度数据的分化已经把这条规律写得很直白。